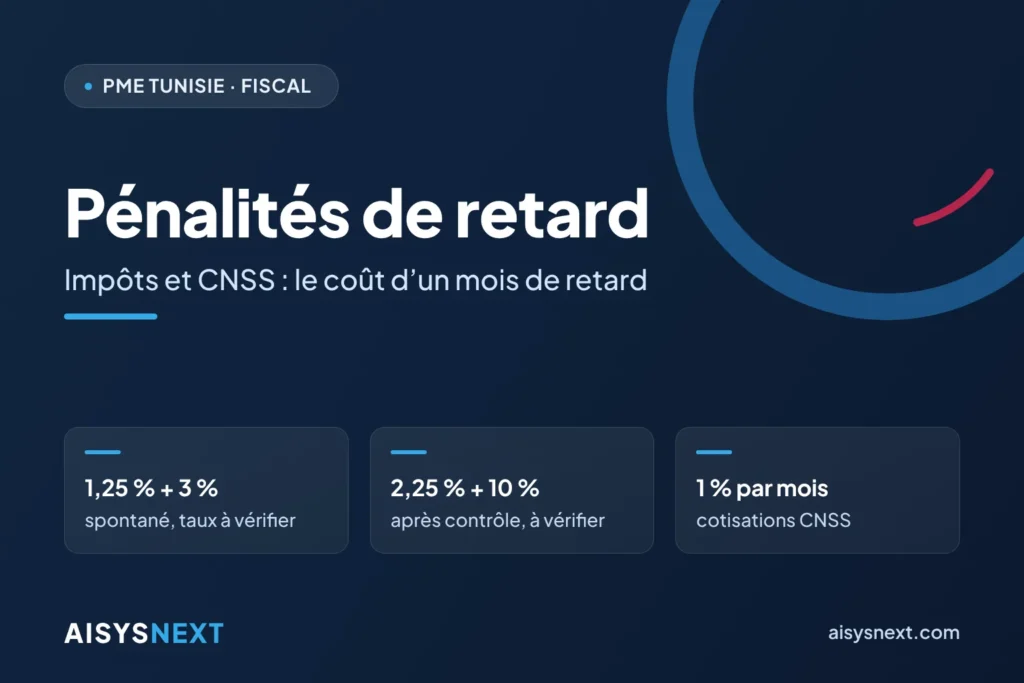
Réponse courte : Pour une déclaration fiscale que vous régularisez spontanément, un mois de retard coûte 4,25 % de l’impôt dû : 1,25 % de pénalité mensuelle et 3 % de pénalité fixe, selon les taux publiés fin 2022, à confirmer sur le code à jour. Si le contrôle fiscal constate le retard avant vous, comptez 12,25 %, voire 22,25 %. À la CNSS, un mois de retard coûte 1 % des cotisations, et 1,5 % si vous n’avez pas déclaré les salaires.
La clôture a traîné, et la déclaration mensuelle part avec dix jours de retard. Le comptable annonce « une petite pénalité », que personne ne chiffre. Le coût réel dépend pourtant de trois éléments : l’organisme, la durée du retard et, surtout, qui le constate en premier, vous ou l’administration.
L’essentiel en bref
- Impôts, régularisation spontanée : 1,25 % par mois ou fraction de mois, plus 3 % jusqu’à 60 jours de retard, 5 % au-delà (article 81 du CDPF, taux à confirmer).
- Impôts, après intervention du contrôle : 2,25 % par mois, plus 10 %, voire 20 % dans plusieurs cas (article 82 du CDPF, taux à confirmer).
- CNSS : 1 % par mois ou fraction de mois, plus 0,5 % si vous n’avez pas déclaré les salaires (article 105 de la loi n° 60-30).
- Retenue à la source non opérée : pénalité égale au montant non retenu (article 83 du CDPF, lu dans une version ancienne du code).
- Un jour de retard compte pour un mois entier : les textes raisonnent par mois ou fraction de mois.
Combien coûte un mois de retard sur une déclaration fiscale ?
Pour 10 000 DT d’impôt, un mois de retard coûte 425 DT si vous régularisez de vous-même. La déclaration mensuelle regroupe les retenues à la source, la TVA, la TCL, le FOPROLOS et la TFP. Vous la déposez et la payez en même temps : dans les 15 premiers jours du mois pour les personnes physiques, les 20 premiers pour les personnes morales adhérentes à la télédéclaration, les 28 premiers pour les autres.
L’article 81 du Code des droits et procédures fiscaux (CDPF), modifié par l’article 59 du décret-loi n° 2022-79, cumule deux pénalités :
- 1,25 % de l’impôt par mois ou fraction de mois de retard, contre 0,75 % avant 2023 ;
- une pénalité fixe de 3 % si le retard ne dépasse pas 60 jours, de 5 % au-delà, contre 1,25 % et 2,5 % avant 2023.
Exemple, pour 10 000 DT d’impôt :
- dix jours de retard : 125 DT (1,25 %) + 300 DT (3 %) = 425 DT ;
- trois mois de retard : 375 DT (3 × 1,25 %) + 500 DT (5 %) = 875 DT.
Ces taux viennent de la presse économique qui a commenté la loi de finances 2023 ; nous n’avons pas relu le CDPF consolidé. Faites-les confirmer par votre expert-comptable avant toute régularisation.
Régularisation spontanée ou après contrôle : quelle différence ?
Le même mois de retard coûte près de trois fois plus cher quand le contrôle fiscal le constate avant vous. L’article 82 du CDPF porte alors la pénalité à 2,25 % par mois, contre 1,25 % avant 2023, et ajoute une pénalité fixe de 10 %. Cette pénalité fixe passe à 20 % pour la TVA et les droits non déclarés, la taxation d’office, la minoration de base et la fraude.
Comparaison pour 10 000 DT dus, impôt ou cotisations (taux fiscaux sous la même réserve) :
| Situation | Pénalité par mois | Pénalité fixe | 1 mois de retard | 3 mois de retard |
|---|---|---|---|---|
| Impôt, régularisation spontanée | 1,25 % | 3 % jusqu’à 60 jours, 5 % au-delà | 425 DT | 875 DT |
| Impôt, après contrôle | 2,25 % | 10 % | 1 225 DT | 1 675 DT |
| Impôt, après contrôle, cas à 20 % | 2,25 % | 20 % | 2 225 DT | 2 675 DT |
| CNSS, salaires déclarés | 1 % | — | 100 DT | 300 DT |
| CNSS, salaires non déclarés | 1 % + 0,5 % | — | 150 DT | 450 DT |
N’attendez pas un courrier : la vérification préliminaire se déroule sans avis préalable, dans les bureaux de l’administration, à partir de vos déclarations et de vos documents.
Combien coûte un retard de déclaration ou de paiement à la CNSS ?
À la CNSS, chaque mois de retard, même entamé, coûte 1 % des cotisations non payées à l’échéance. L’article 105 de la loi n° 60-30 ajoute 0,5 %, calculé sur les cotisations exigibles, lorsque l’employeur n’a pas déclaré les salaires.
Exemple : pour une masse salariale trimestrielle de 60 000 DT, les cotisations au taux global de 26,75 % atteignent 16 050 DT. Un mois de retard de paiement coûte 16 050 × 1 % = 160,500 DT. Sans déclaration ni paiement, comptez 16 050 × 1,5 % = 240,750 DT par mois entamé.
La CNSS adresse ensuite une mise en demeure par lettre recommandée. Sans régularisation dans les 15 jours, elle procède à la taxation d’office. Notre article sur la déclaration trimestrielle CNSS décrit la routine de dépôt.
Quelles autres sanctions alourdissent la facture ?
Trois sanctions s’ajoutent aux pénalités de retard.
- La retenue à la source oubliée. L’article 83 du CDPF prévoit une pénalité égale au montant des retenues non effectuées ou insuffisantes, doublée en cas de récidive dans les deux ans. Une retenue de 1 500 DT non opérée coûte donc 1 500 DT, puis 3 000 DT en récidive. Nous avons lu cette règle dans une version ancienne du code : faites-la confirmer. Vérifiez aussi quel taux de retenue appliquer à chaque fournisseur.
- Le dépôt hors télédéclaration. Une déclaration déposée sans le moyen électronique obligatoire coûte 0,1 % du principal de l’impôt, avec un minimum de 200 DT et un maximum de 2 000 DT. Le guide de la télédéclaration publié sur jibaya.tn cite l’article 81 bis du CDPF ; nous n’avons pas vérifié ce numéro.
- Le télépaiement tardif. Selon ce guide de 2023, le serveur reste inaccessible entre 17 h et 19 h, et une liquidation après 17 h le jour de l’échéance entraîne des pénalités.
Comment s’organiser pour ne plus payer de pénalités ?
Il vous faut un calendrier, un responsable et une marge de sécurité.
- Tenez un calendrier unique. Inscrivez-y vos dates fiscales mensuelles (15, 20 ou 28 selon votre catégorie) et les échéances CNSS des 15 janvier, 15 avril, 15 juillet et 15 octobre. Notre calendrier fiscal et social de la PME en donne la trame.
- Nommez un responsable. Fixez-lui une échéance interne à J-3 pour la déclaration mensuelle, et des alertes à J-10 et J-3 pour la CNSS.
- Clôturez tôt. Arrêtez les journaux du mois avant le 10 et déposez la déclaration CNSS avant le 10 du mois d’échéance.
- Payez avant 17 h et contrôlez la validité de votre certificat électronique TunTrust.
- Provisionnez. Intégrez l’échéancier fiscal et social à votre tableau de bord de trésorerie.
- En cas de retard, agissez le premier. Régularisez vos impôts avant toute intervention du contrôle ; pour une dette CNSS, demandez un échéancier à votre bureau régional.
Comment AISYSNEXT vous accompagne
AISYSNEXT traite le retard comme un problème d’organisation, aux côtés de votre expert-comptable et sans le remplacer.
- Nous auditons votre circuit de clôture : qui saisit, qui contrôle, qui dépose, à quelle date.
- Nous paramétrons AROVA ERP (achats, facturation et comptabilité, éléments de paie) pour que vos chiffres sortent d’une seule base, avec un tableau de bord des échéances et de la trésorerie.
- Nous développons sur devis les états de préparation et les alertes propres à votre activité.
- Nous formons vos équipes et assurons le support depuis Tunis.
Décrivez votre situation dans une demande de devis gratuit.
Questions fréquentes
Peut-on obtenir une remise ou compter sur une amnistie ?
N’y comptez pas. À la CNSS, l’article 107 de la loi n° 60-30 réserve la remise des pénalités à un motif d’intérêt général, et la dernière amnistie sociale connue a pris fin le 4 avril 2025. Côté fiscal, au 9 octobre 2026, nous n’avons confirmé ni prolongation de l’amnistie fiscale au-delà du 30 septembre 2026, ni nouvelle amnistie dans le projet de loi de finances 2027.
Un paiement rapide après le contrôle réduit-il la pénalité ?
Peut-être, mais ce point reste non confirmé. Deux sources évoquent une réduction pour un paiement dans les 30 jours de la reconnaissance de dette, et divergent sur le taux réduit : 1,25 % ou 1,5 % par mois. Demandez le taux exact à votre expert-comptable.
Pendant combien de temps l’administration peut-elle réclamer un impôt ?
Le CDPF (articles 19 à 21) fixe la prescription à 4 ans pour les impôts déclarés et à 10 ans pour les impôts non déclarés. Une déclaration oubliée ne s’efface donc pas d’elle-même.
Sources
- JIBAYA (portail de la DGI) — guide de la télédéclaration
- Jurisite Tunisie — CDPF, sanctions fiscales
- Jurisite Tunisie — loi n° 60-30, pénalités CNSS
- PwC Tax Summaries — contrôle fiscal et prescription
- La Tribune — hausse des pénalités, 25 décembre 2022
- Managers — pénalités fiscales, 26 décembre 2022
- L’Écho Tunisien — agenda fiscal, octobre 2026
- allAfrica / La Presse — fin de l’amnistie sociale, 4 avril 2025
Article à jour au 9 octobre 2026. Il informe et ne remplace pas l’avis de votre expert-comptable ou de votre conseil juridique.