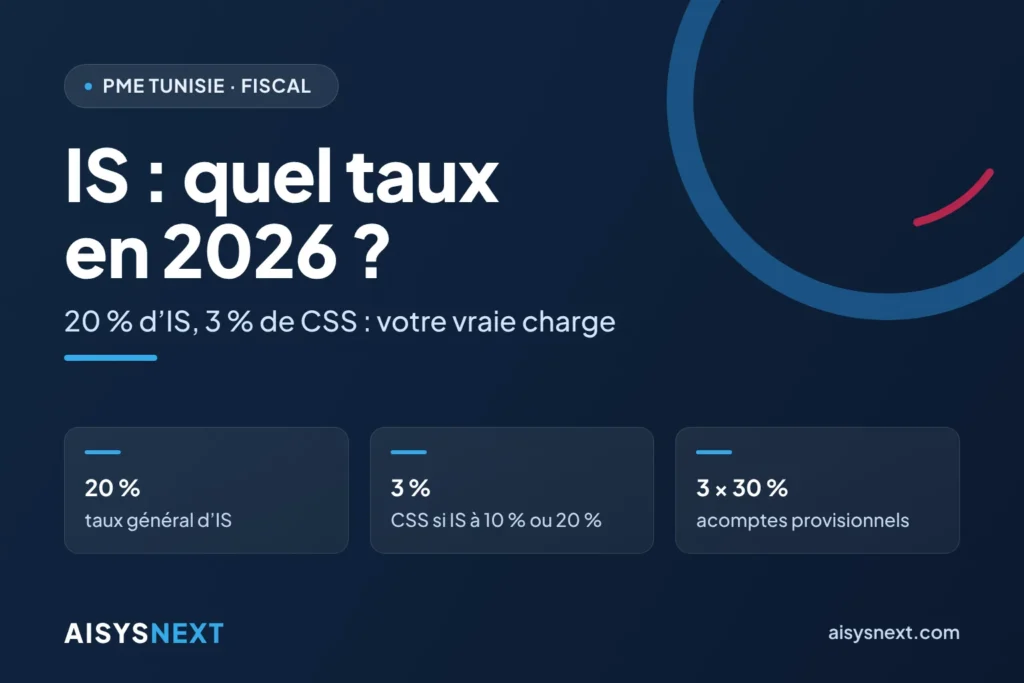
Réponse courte : En 2026, le taux général de l’impôt sur les sociétés (IS) s’établit à 20 % en Tunisie. Les taux de 10 %, 35 % et 40 % visent des activités précises, et le taux de 25 % n’existe pas dans le droit en vigueur. Ajoutez la contribution sociale de solidarité (CSS) : 3 % pour les bénéfices déclarés en 2026 par une société imposée à 20 %.
Votre tableur applique 25 % au résultat parce qu’un guide en ligne l’indique. Votre associé retient 20 % et oublie la CSS. Les deux calculs sont faux, et l’écart atteint plusieurs milliers de dinars dès 150 000 DT de bénéfice.
L’essentiel en bref
- Taux général : 20 %, contre 15 % auparavant (article 37 de la loi n° 2024-48 du 9 décembre 2024).
- Autres taux : 10 %, 35 % ou 40 % selon l’activité ; aucun taux de 25 %.
- CSS, bénéfices déclarés en 2026 : 3 % pour un IS à 10 % ou 20 %, 4 % pour un IS à 35 % ou 40 %.
- Minimum d’impôt : 0,2 % du chiffre d’affaires brut local, plancher de 500 DT, dû même en cas de déficit.
- Échéances : déclaration le 25 mars ; acomptes de 30 % les 28 juin, 28 septembre et 28 décembre (date à confirmer en télédéclaration).
Quel taux d’impôt sur les sociétés s’applique à votre entreprise en 2026 ?
Une PME classique paie 20 % : l’article 37 de la loi n° 2024-48 a modifié l’article 49 du Code de l’IRPP et de l’IS et porté le taux général de 15 % à 20 %. Les autres taux dépendent de l’activité, pas de la taille.
| Taux d’IS | Activités concernées | CSS, bénéfices déclarés en 2026 |
|---|---|---|
| 10 % | Artisanat, agriculture et pêche, coopératives de services et de consommation, projets des programmes d’emploi des jeunes, dépollution, zones de développement régional après la période de déduction totale | 3 %, minimum 200 DT |
| 20 % | Taux général | 3 %, minimum 400 DT |
| 35 % | Établissements de paiement, SICAF et SICAR, sociétés de recouvrement, opérateurs de télécommunications, services liés aux hydrocarbures, raffinage et vente en gros de produits pétroliers, hypermarchés (plus de 3 000 m² bâtis ou plus de 1 500 m² de vente), concessionnaires automobiles, franchisés d’enseignes étrangères (sauf taux d’intégration de 30 % ou plus) | 4 %, minimum 500 DT |
| 40 % | Banques et établissements financiers (hors établissements de paiement), assurance et réassurance, mutuelles, takaful | 4 %, minimum 500 DT |
Deux sources rattachent le taux de 20 % aux bénéfices réalisés depuis le 1er janvier 2024, déclarés à partir de 2025 ; nous n’avons pas recoupé cette date sur le Journal officiel.
Pourquoi le taux de 25 % n’existe-t-il pas dans le droit en vigueur ?
Le texte adopté ne l’a pas retenu. Le projet de loi de finances 2025 proposait trois taux selon le chiffre d’affaires : 15 % en dessous de 5 millions de dinars, 20 % de 5 à 20 millions, 25 % à partir de 20 millions. La loi votée fixe un taux général unique de 20 %.
Trois raisons entretiennent la confusion :
- des articles d’octobre 2024 décrivent le projet, pas la loi ;
- la page « Système fiscal tunisien » du ministère des Finances affichait encore un taux général de 25 % le 9 octobre 2026 : elle n’est pas à jour ;
- la contribution conjoncturelle de 2 % (article 38 de la loi n° 2024-48) dépendait bien du chiffre d’affaires, mais elle n’a visé que l’année 2025 et les sociétés atteignant 20 millions de dinars de chiffre d’affaires hors taxes en 2023.
CSS et minimum d’impôt : que payez-vous en plus de l’IS ?
Vous payez la CSS en plus de l’IS, et un minimum d’impôt si le bénéfice est faible ou nul.
La CSS. Pour les bénéfices déclarés en 2026 (exercice 2025), l’article 87 de la loi n° 2025-17 fixe la CSS à 3 % pour une société imposée à 20 %, avec un minimum de 400 DT. Les sociétés exonérées ou en déduction totale versent un forfait de 400 DT. Nos sources ne détaillent pas l’assiette de la CSS : l’exemple ci-dessous l’applique au bénéfice imposable, un choix à faire confirmer par votre expert-comptable.
Ces taux majorés couvrent les déclarations dont l’échéance tombe de 2023 à 2026. Sans nouvelle prorogation, la CSS revient à 1 % à compter du 1er janvier 2027. Au 9 octobre 2026, nous n’avons trouvé aucun texte publié du projet de loi de finances 2027.
Le minimum d’impôt. Il s’élève à 0,2 % du chiffre d’affaires brut local, avec un plancher de 500 DT pour les personnes morales (Note commune n° 1/2015). Les sociétés imposées à 10 % relèvent de 0,1 %, avec un plancher de 300 DT.
- Vous le devez même en cas de déficit.
- Depuis l’exercice 2014, il ne s’impute plus sur l’impôt des exercices suivants (article 22 de la loi n° 2014-59).
- Payé plus d’un mois après l’échéance, le plancher augmente de 50 % : 750 DT au lieu de 500 DT.
Acomptes provisionnels et déclaration : quelles dates retenir ?
À partir de la deuxième année d’activité, la société verse trois acomptes, chacun égal à 30 % de l’IS dû au titre de l’année précédente (article 51 du Code de l’IRPP et de l’IS). Pour un exercice calé sur l’année civile :
| Échéance | Obligation |
|---|---|
| 25 mars | Déclaration annuelle d’IS |
| 30 avril | Déclaration d’employeur |
| 25 juin | Déclaration définitive des sociétés soumises au commissariat aux comptes |
| 28 juin | Premier acompte |
| 28 septembre | Deuxième acompte |
| 28 décembre | Troisième acompte |
Les acomptes et les retenues à la source subies s’imputent sur l’IS définitif. Reportez ces dates dans votre calendrier fiscal et social.
Point à vérifier : la DGI a rappelé le 28 septembre 2026 comme date limite du deuxième acompte des personnes morales, seule date confirmée. Si votre société adhère à la télédéclaration, demandez à votre expert-comptable si vos acomptes tombent le 28 ou le 20.
Combien paie une PME standard, et comment l’inscrire dans votre prévisionnel ?
Sur les bénéfices déclarés en 2026, une société imposée à 20 % consacre 23 % de son résultat imposable à l’IS et à la CSS. Exemple : une SARL de négoce clôture 2025 avec un chiffre d’affaires brut local de 1 200 000 DT et un bénéfice imposable de 150 000 DT.
- IS : 150 000 × 20 % = 30 000 DT.
- Minimum d’impôt : 1 200 000 × 0,2 % = 2 400 DT, inférieur à l’IS : la société paie 30 000 DT.
- CSS : 150 000 × 3 % = 4 500 DT.
- Charge totale : 34 500 DT, soit 23 % du bénéfice.
- Acomptes 2026 : 30 000 × 30 % = 9 000 DT par échéance, soit 27 000 DT.
Un prévisionnel à 25 % provisionne 37 500 DT, soit 3 000 DT de trop. Un prévisionnel à 20 % sans CSS s’arrête à 30 000 DT : il manque 4 500 DT. En cas de déficit, la même société doit encore 2 400 DT de minimum d’impôt ; demandez à votre expert-comptable si le minimum de CSS de 400 DT s’ajoute dans ce cas, car nos sources ne le précisent pas.
La méthode en cinq étapes
- Fixez votre taux d’après votre activité et un texte daté.
- Séparez IS et CSS. Pour 2027, chiffrez deux hypothèses de CSS : 1 % sans prorogation (1 500 DT dans l’exemple), 3 % si une prorogation reconduit le taux actuel (4 500 DT).
- Comparez l’IS au minimum d’impôt. Retenez le plus élevé.
- Placez chaque décaissement au bon mois. Solde d’IS et CSS à la déclaration de mars, acomptes en juin, septembre et décembre, calculés sur l’IS de l’année précédente. Si l’exemple reproduit son bénéfice en 2026, le solde de mars 2027 s’établit à 30 000 − 27 000 = 3 000 DT.
- Suivez les retenues à la source subies. Elles réduisent le solde seulement si vos clients ont émis les certificats de retenue à la source : relancez-les.
Comment AISYSNEXT vous accompagne
Votre expert-comptable arrête le taux et valide la déclaration ; AISYSNEXT organise à ses côtés les données qui alimentent le calcul.
- Nous auditons votre clôture mensuelle et la construction de votre prévisionnel.
- Nous paramétrons AROVA ERP (facturation et comptabilité, tableaux de bord) pour suivre votre résultat mois par mois.
- Nous développons sur devis les adaptations utiles, par exemple un échéancier fiscal ou une simulation de l’IS, de la CSS et des acomptes.
- Nous formons vos équipes et assurons le support depuis Tunis.
Décrivez votre organisation dans une demande de devis gratuit ou contactez notre équipe.
Questions fréquentes
Le taux d’IS dépend-il du chiffre d’affaires ?
Non. Le taux dépend de l’activité. Le barème par tranches de chiffre d’affaires figurait dans le projet de loi de finances 2025, pas dans le texte adopté.
Une société déficitaire paie-t-elle quand même un impôt ?
Oui. Elle doit le minimum d’impôt de 0,2 % du chiffre d’affaires brut local, avec un plancher de 500 DT, sans report sur les exercices suivants.
La CSS des sociétés baissera-t-elle en 2027 ?
Sans nouvelle prorogation, elle revient à 1 % à compter du 1er janvier 2027. Au 9 octobre 2026, aucun texte publié ne permet de trancher : budgétez les deux hypothèses.
Sources
- Ministère des Finances — aperçu de la fiscalité (taux d’IS non à jour)
- Note commune n° 1/2015 — minimum d’impôt
- Note commune n° 5/2025 — contribution conjoncturelle
- Jurisite Tunisie — article 37 de la loi n° 2024-48
- PwC — taux de l’impôt sur les sociétés
- PwC — acomptes et déclarations
- InFirst — loi de finances 2026, CSS
- WMC — projet de loi de finances 2025
Article à jour au 9 octobre 2026. Il informe et ne remplace pas l’avis de votre expert-comptable ou de votre conseil juridique.