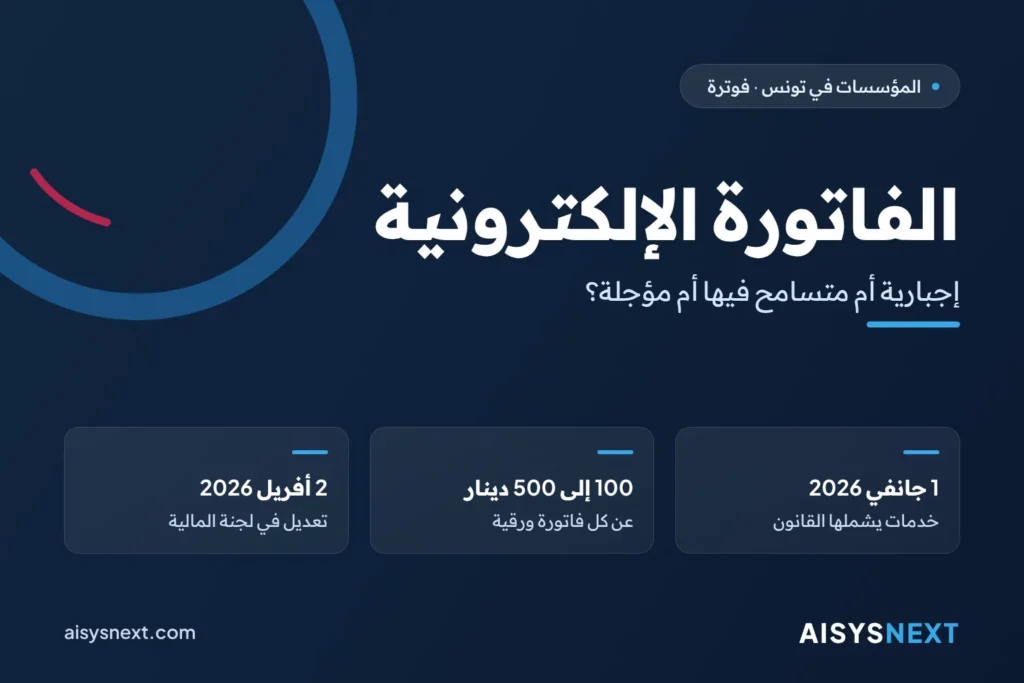
الجواب المختصر: إلى غاية 9 أكتوبر 2026، تنطبق الفاتورة الإلكترونية وجوبا، دون أي تسامح معلن، على الملزمين «القدامى»: المؤسسات الراجعة بالنظر إلى إدارة المؤسسات الكبرى (DGE) في عملياتها مع القطاع العمومي، وبيع الأدوية والمحروقات بين المهنيين. أما إسداء الخدمات، فالفصل 53 من قانون المالية لسنة 2026 ما زال قائما في القانون، لكن المذكرة العامة عدد 02/2026 تسمح بالفوترة الورقية لمسدي الخدمات الذين أودعوا مطلب انخراطهم لدى شبكة تونس للتجارة Tunisie TradeNet (TTN). وحسب علمنا، لم يمرّ التأجيل الذي صوّتت عليه اللجنة يوم 2 أفريل 2026 لا بالجلسة العامة ولا بالرائد الرسمي للجمهورية التونسية (JORT).
خبيركم المحاسب يقول إن الواجب قائم منذ جانفي. وزميل لكم يؤكد أن «كل شيء مؤجل». ومطوّر برمجيات يستعجلكم لإمضاء العقد. أنتم تديرون شركة خدمات: فهل تبقى فواتيركم الورقية صالحة، وماذا تفعلون هذا الأسبوع؟
الخلاصة في نقاط
- 1 جانفي 2026: الفصل 53 من القانون عدد 17 لسنة 2025 المؤرخ في 12 ديسمبر 2025 يوسّع الفاتورة الإلكترونية لتشمل إسداء الخدمات.
- 23 جانفي 2026: المذكرة العامة عدد 02/2026 تقبل الفاتورة الورقية من مسدي الخدمات الذين أودعوا مطلب انخراطهم لدى TTN.
- 2 أفريل 2026: لجنة المالية بمجلس نواب الشعب (ARP) تصادق على تعديل يؤجل تطبيق الفصل 53؛ ولا يؤكد أي مصدر ما تلا ذلك.
- من 100 إلى 500 دينار عن كل فاتورة ورقية، في حدود 50 ألف دينار: العقوبة قائمة منذ 1 جويلية 2025.
- لا يوجد أي أجل أقصى رسمي ينهي الفترة الانتقالية.
هل الفاتورة الإلكترونية إجبارية أم متسامح فيها أم مؤجلة؟
الأوصاف الثلاثة صحيحة، لكنها لا تنطبق على المؤسسات نفسها. القانون يستهدف ثلاثة أصناف؛ والإدارة أعلنت تسامحا مع الصنف الثالث؛ والبرلمان لم يستكمل التأجيل الذي شرع فيه.
| وضعيتكم | الحالة في 9 أكتوبر 2026 | العقوبات |
|---|---|---|
| مؤسسة راجعة بالنظر إلى DGE، في عملياتها مع الدولة والجماعات المحلية والمؤسسات والمنشآت العمومية | إجبارية منذ قانون المالية لسنة 2016 | مطبّقة منذ 1 جويلية 2025، دون تسامح معلن |
| بيع الأدوية أو المحروقات بين المهنيين، باستثناء تجار التفصيل | إجبارية منذ قانون المالية لسنة 2019 | العقوبات نفسها، دون تسامح معلن |
| مسدي خدمات | إجبارية في القانون منذ 1 جانفي 2026؛ الفاتورة الورقية مقبولة بعد إيداع مطلب الانخراط | تسامح معلن، دون سند تشريعي |
| بيع سلع خارج هذه الحالات | اختيارية | لا تنطبق |
ماذا تقول المذكرة العامة عدد 02/2026؟
تنظّم المذكرة العامة عدد 02/2026 المؤرخة في 23 جانفي 2026 فترة انتقالية: تطبّق الفاتورة الإلكترونية على مسدي الخدمات المنخرطين فعلا في TTN، وتترك للبقية إمكانية الفوترة الورقية إذا أودعوا مطلب انخراطهم. لم تنشرها الإدارة إلا بالعربية؛ ونحن نستشهد بها اعتمادا على ملخصات أعدّتها مكاتب استشارية ووسائل إعلام.
- المعيار: صرّحتم بنشاط خدمات، رئيسي أو ثانوي، في التصريح بالوجود.
- المهن غير التجارية: تشملها المذكرة وتعتبر مذكرات أتعابها بمثابة فواتير.
- الخدمات التبعية: النقل أو التركيب المرتبطان بعملية بيع لا يوجبان الفاتورة الإلكترونية، إلا إذا صُرّح بهما كنشاط ثانوي.
- الوثائق المستثناة: العقود وإشعارات المدين أو الدائن وكشوف الحساب التي تقوم مقام الفاتورة.
- الطرح لدى الحريف: يحتفظ بحقه في طرح الأداء على القيمة المضافة (TVA) والأعباء والاستهلاكات إذا كانت بحوزته فاتورة ورقية مطابقة للفصل 18 من مجلة الأداء على القيمة المضافة.
تبقى هذه القراءة محل خلاف: الاتحاد التونسي للمهن الحرة وعمادة الأطباء يرفضان توسيع الإجراء إلى المهن غير التجارية، ورئيس هيئة الخبراء المحاسبين (OECT) دافع أمام مجلس نواب الشعب عن أن مذكرة إدارية لا يمكن أن تعوّض القانون.
أين وصل التأجيل المصوّت عليه في البرلمان؟
التأجيل لم يكتمل: لجنة المالية صوّتت عليه يوم 2 أفريل 2026، لكن لا يؤكد أي مصدر اطلعنا عليه إقراره في الجلسة العامة ولا نشره بالرائد الرسمي (JORT).
- 10 فيفري 2026: أمام مجلس نواب الشعب، تفيد وزارة المالية بأنها لن تطبّق خطايا ما دامت المنصة غير جاهزة تماما. وتصرّح TTN بأن أقل من 3% من المؤسسات المعنية انخرطت.
- 2 أفريل 2026: اللجنة ترفض إلغاء الفصل 53 وترفض تأجيل العقوبات إلى 1 جانفي 2027. وتصادق على تعديل للفصل 110 من قانون المالية لسنة 2026: نص تشريعي لاحق سيحدد تاريخ دخول الفصل 53 حيز النفاذ.
- 29 سبتمبر 2026: نائب من اللجنة يصرّح بأن الملف ما زال قيد النقاش.
يتحدث مصدر صحفي عن تأجيل يقتصر على العقوبات؛ أما التقارير الأكثر دقة فتصف تأجيلا لتطبيق الفصل 53 نفسه. ويتوقع مستشار جبائي تطبيقا على مراحل، يبدأ بالمؤسسات الكبرى وينتهي بصغار مسدي الخدمات سنة 2028: لا يوجد نص يحدد هذه الروزنامة، ولا تاريخ 1 جانفي 2027 الذي يُذكر أحيانا.
للمتابعة: نظر مجلس نواب الشعب في مشروع قانون المالية لسنة 2027، المنتظر بين منتصف أكتوبر ومنتصف ديسمبر 2026 (روزنامة تحتاج إلى تأكيد). وإلى غاية 9 أكتوبر 2026، نص المشروع غير منشور للعموم.
ما الأخطاء التي يجب تفاديها خلال الفترة الانتقالية؟
أكثر الأخطاء كلفة هو الخلط بين التسامح والتأجيل: التسامح يستند إلى تصريحات الإدارة وإلى المذكرة العامة، لا إلى قانون.
- عدم إيداع أي مطلب. المذكرة العامة تغطي مسدي الخدمات الذي أودع مطلب انخراطه، لا من ينتظر.
- الاستهانة بالخطية. ينص الفصل 94 من مجلة الحقوق والإجراءات الجبائية على خطية من 100 إلى 500 دينار عن كل فاتورة ورقية صادرة عوضا عن فاتورة إلكترونية إجبارية، في حدود 50 ألف دينار. مثال: 60 فاتورة تمثل 6000 دينار على الأقل (60 × 100 دينار) و30000 دينار على الأكثر (60 × 500 دينار). وتتباين المصادر بشأن السقف: هل يُقدَّر عن كل مراجعة أم عن كل سنة محاسبية.
- ترك ملف ورقي قديم دون متابعة. منذ 15 سبتمبر 2026، تطلب TTN من كل مؤسسة لم تصادق الشبكة بعد على ملفها الورقي أن تعيد التسجيل عبر الإنترنت.
ما العمل الآن، دون انتظار البرلمان؟
أودعوا مطلب الانخراط وجهّزوا بياناتكم: هاتان الخطوتان مفيدتان مهما كانت الروزنامة. ويفصّل دليلنا لإجراءات الفاتورة الإلكترونية كل إجراء على حدة.
- تثبتوا من التصريح بالوجود. نشاط خدمات، ولو كان ثانويا، يدخلكم في مجال المذكرة العامة.
- أودعوا المطلب على adhesion.elfatoora.tn. احتفظوا بوصل الاستلام الإلكتروني وبالرقم المرجعي.
- اختاروا نمط العمل. بوابة الفوترة الإلكترونية El Fatoora (portail.elfatoora.tn)، التي فُتحت يوم 15 سبتمبر 2026، تناسب الأحجام الصغيرة دون الحاجة إلى حل إدماج خاص. أما نمط التبادل الإلكتروني للبيانات (EDI) فيربط برمجية التصرف لديكم بشبكة TTN للأحجام الكبيرة.
- احسبوا الكلفة. ذكرت TTN أمام مجلس نواب الشعب 190 مليما عن كل فاتورة واشتراكا شهريا بنحو 10 دنانير. مثال: 200 فاتورة في الشهر تكلف 38 دينارا (200 × 0,190 دينار)، أي نحو 48 دينارا مع الاشتراك. لم نعثر على قرار التعريفة: تأكدوا من هذه المبالغ لدى TTN.
- نظّفوا ملفاتكم. المعرّفات الجبائية للحرفاء، التكرارات، الترقيم المتواصل، نسب الأداء على القيمة المضافة: صحّحوها قبل أي ربط.
- راجعوا الوضع من جديد مع خبيركم المحاسب فور نشر مشروع قانون المالية لسنة 2027.
كيف ترافقكم AISYSNEXT
تساعد AISYSNEXT المؤسسات الصغرى والمتوسطة على تحويل هذا الغموض إلى خطة عمل، إلى جانب خبيرها المحاسب.
- ندقق مسار الفوترة لديكم وملفات حرفائكم، ثم نحدد النمط المناسب لحجم فواتيركم.
- نضبط إعدادات الفوترة في AROVA ERP: النماذج، الترقيم، بطاقات الحرفاء.
- ندرس معكم ربط نظام التصرف لديكم بمنصة El Fatoora، ونطوّر هذا الربط بناء على عرض سعر، في إطار عرضنا في مجال إدماج أنظمة تخطيط موارد المؤسسة (ERP) وإدارة العلاقة مع الحرفاء (CRM).
- نكوّن فرقكم ونؤمّن الدعم من تونس العاصمة.
صفوا لنا وضعيتكم: اطلبوا عرض سعر مجانيا أو تواصلوا مع فريقنا.
أسئلة متكررة
هل تأجلت الفاتورة الإلكترونية إلى سنة 2027؟
لا. حسب علمنا، لا ينص أي نص منشور على ذلك. التعديل الذي صوّتت عليه اللجنة يوم 2 أفريل 2026 يحيل تحديد التاريخ إلى نص لاحق، دون تصويت مؤكد في الجلسة العامة. وتاريخ 1 جانفي 2027 متداول دون سند رسمي.
هل يستطيع حريفي طرح الأداء على القيمة المضافة من فاتورتي الورقية؟
نعم، حسب المذكرة العامة عدد 02/2026. يحتفظ الحريف بحقه في طرح الأداء على القيمة المضافة والأعباء إذا كانت بحوزته فاتورة ورقية مطابقة للفصل 18 من مجلة الأداء على القيمة المضافة.
أبيع بضائع: هل أنا معني؟
لا، باستثناء ثلاث حالات: أدوية أو محروقات تباع لمهنيين، مبيعات مؤسسة راجعة بالنظر إلى DGE للقطاع العمومي، نشاط ثانوي مصرّح به في الخدمات. وفي ما عدا ذلك، تبقى الفاتورة الإلكترونية اختيارية.
المصادر
- بوابة JIBAYA — المذكرة العامة عدد 02/2026
- مجلس نواب الشعب (ARP) — جلسة الاستماع ليوم 10 فيفري 2026
- بوابة JIBAYA — بلاغ إلى المطالبين بالأداء المعنيين
- Jurisite Tunisie — قانون المالية لسنة 2025، الفصل 71
- Chaexpert — المذكرة العامة عدد 02/2026
- La Presse — قرار لجنة المالية
- La Presse — مشروع قانون المالية لسنة 2027
- L’Économiste Maghrébin — بوابة El Fatoora
المقال محيّن إلى غاية 9 أكتوبر 2026. وهو للإعلام ولا يعوّض رأي خبيركم المحاسب أو مستشاركم القانوني.