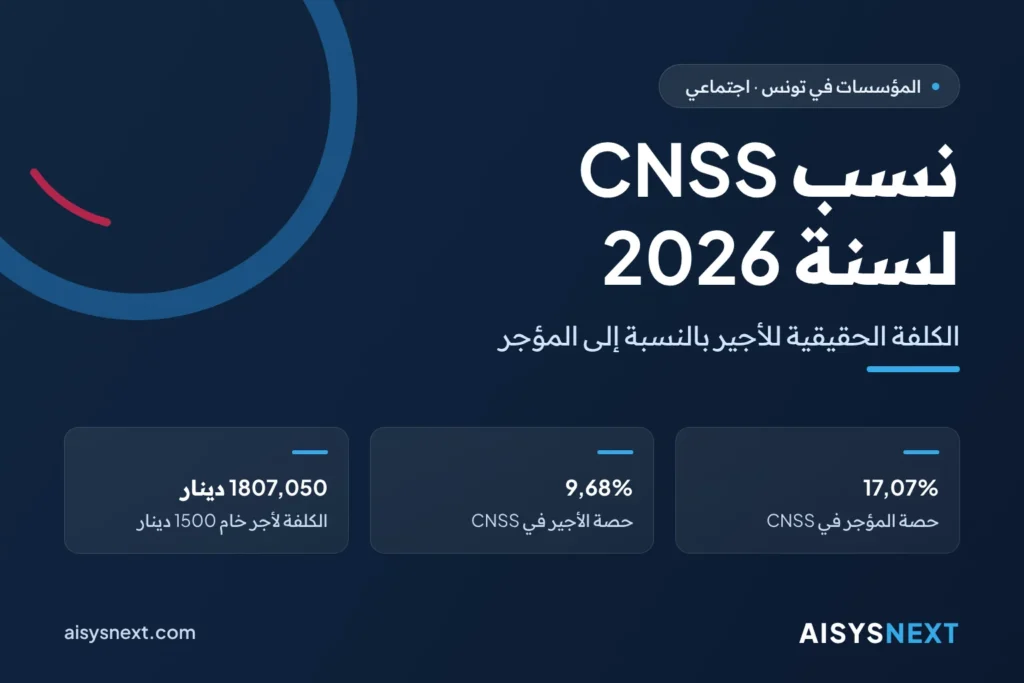
الجواب المختصر: في 2026، يدفع المؤجر المنتمي إلى نظام الأجراء غير الفلاحيين إلى الصندوق الوطني للضمان الاجتماعي (CNSS) نسبة 17,07% من الأجر الخام، ويقتطع 9,68% من أجر العامل. أضيفوا إلى ذلك التأمين على حوادث الشغل (من 0,4% إلى 4%)، والأداء على التكوين المهني (TFP) بنسبة 2% (أو 1% في الصناعات المعملية)، وصندوق النهوض بالمسكن لفائدة الأجراء (FOPROLOS) بنسبة 1%: فيكلّف الأجير ما بين 19,47% و24,07% زيادة على أجره الخام. مثال: أجر خام قدره 1500 دينار يكلّف 1807,050 دينار في الشهر.
تنتدبون مندوبا تجاريا بأجر خام قدره 1500 دينار، وترصدون له 18000 دينار في الميزانية السنوية. وفي نهاية الثلاثية، يطالب الصندوق الوطني للضمان الاجتماعي بأكثر مما توقعتم. وفي كل شهر، يضيف التصريح الجبائي أداءين على الأجور. وعلى هذه الخطة وحدها، يبلغ الفارق 3684,600 دينار في اثني عشر شهرا.
الخلاصة في نقاط
- حصة المؤجر في CNSS: 17,07% من الأجر الخام، أي نسبة أساسية قدرها 16,57% و0,5% لفائدة صندوق التأمين على فقدان مواطن الشغل، منذ 1 جانفي 2025.
- حصة الأجير في CNSS: 9,68%، تقتطعونها من الأجر ثم تدفعونها. المجموع المدفوع إلى CNSS: 26,75%.
- حوادث الشغل: من 0,4% إلى 4% حسب قطاع النشاط، وتتحملونها وحدكم.
- TFP وFOPROLOS: 2% (1% للصناعات المعملية) و1% من كتلة الأجور الخام، ضمن التصريح الجبائي الشهري.
- الكلفة الكاملة: الأجر الخام مضافا إليه من 19,47% إلى 24,07%، دون احتساب الأنظمة الخاصة.
- الوضع إلى غاية 9 أكتوبر 2026: لم ترصد مصادرنا أي تغيير في نسب مساهمات CNSS خلال 2026.
ما نسب مساهمات CNSS في 2026 بالنسبة إلى المؤجر والأجير؟
تبلغ نسبة مساهمة المؤجر 17,07% ونسبة مساهمة الأجير 9,68%، أي 26,75% من الأجر الخام. ولم تتغير النسبة الأساسية (16,57% + 9,18%) منذ 1 جويلية 2009. وأضاف الفصل 17 من القانون عدد 2024-48 (قانون المالية لسنة 2025)، بداية من 1 جانفي 2025، نسبة 0,5% على كاهل كل طرف لفائدة صندوق التأمين على فقدان مواطن الشغل لأسباب اقتصادية.
| الاقتطاع | حصة المؤجر | حصة الأجير | السند أو التصريح |
|---|---|---|---|
| CNSS، النسبة الأساسية | 16,57% | 9,18% | القانون عدد 60-30 المؤرخ في 14 ديسمبر 1960 |
| صندوق التأمين على فقدان مواطن الشغل | 0,5% | 0,5% | القانون عدد 2024-48، الفصل 17 |
| مجموع CNSS | 17,07% | 9,68% | التصريح الثلاثي |
| حوادث الشغل والأمراض المهنية | من 0,4% إلى 4% | لا شيء | القانون عدد 94-28، الأمر عدد 95-538 |
| TFP | 2% (1% للصناعات المعملية) | لا شيء | التصريح الجبائي الشهري |
| FOPROLOS | 1% | لا شيء | التصريح الجبائي الشهري |
| المجموع المحمول عليكم | من 19,47% إلى 24,07% | مجموع الأسطر |
تشمل قاعدة الاحتساب كامل الأجر، دون سقف عام. وتضيف المؤسسات المنخرطة في نظام التقاعد التكميلي (CAVIS) نسبة 6% على المؤجر و3% على الأجير، على جزء الأجر الذي يتجاوز 6 أضعاف الأجر الأدنى المضمون (SMIG).
تتوقف نسبة حوادث الشغل على قطاع نشاطكم، وتتغير حسب إجراءات الوقاية التي تتخذونها (تخفيض أو ترفيع في النسبة، وفق نظام bonus-malus). لم نتمكن من الاطلاع على جدول النسب حسب رمز النشاط: اطلبوا تأكيد نسبتكم من الصندوق الوطني للتأمين على المرض (CNAM)، الذي يتصرف في هذا النظام.
كم يكلّف أجير يتقاضى 1500 دينار أو 2500 دينار خاما؟
يكلّف أجر خام قدره 1500 دينار مبلغ 1807,050 دينار في الشهر بنسبة حوادث شغل تبلغ 0,4%؛ ويكلّف أجر خام قدره 2500 دينار مبلغ 3076,750 دينار في مؤسسة صناعية معملية بنسبة 4%. يعتمد هذان المثالان الحدّين الأدنى والأقصى للمجال القانوني: عوّضوهما بنسبتكم.
| البند | المثال 1: خدمات، 1500 دينار خام | المثال 2: صناعة معملية، 2500 دينار خام |
|---|---|---|
| حصة المؤجر في CNSS (17,07%) | 256,050 دينار | 426,750 دينار |
| حوادث الشغل | 6,000 دينار (0,4%) | 100,000 دينار (4%) |
| TFP | 30,000 دينار (2%) | 25,000 دينار (1%) |
| FOPROLOS (1%) | 15,000 دينار | 25,000 دينار |
| مجموع الأعباء المحمولة على المؤجر | 307,050 دينار (20,47%) | 576,750 دينار (23,07%) |
| الكلفة الشهرية الكاملة | 1807,050 دينار | 3076,750 دينار |
| الكلفة على 12 شهرا | 21684,600 دينار | 36921,000 دينار |
لا تضاف حصة الأجير إلى كلفتكم، لكنها تمر عبر خزينتكم. ففي المثال 1، تقتطعون 145,200 دينار كل شهر من الأجر. وفي كل ثلاثية، تدفعون الحصتين إلى CNSS: 4500 × 26,75% = 1203,750 دينار، منها 768,150 دينار بعنوان حصة المؤجر.
ما أكثر أخطاء الميزانية شيوعا؟
تعود أغلب الفوارق إلى ميزانية مبنية على الأجر الخام وحده أو على نسب تجاوزها الزمن.
- رصد الأجر الخام دون الأعباء. تقلّلون بذلك تقدير كل خطة بنسبة تتراوح بين 19,47% و24,07%.
- الإبقاء على نسب ما قبل 2025. الملف الذي بقي على 16,57% و9,18% يتجاهل نسبة 0,5% المضافة على كل طرف.
- نسيان TFP وFOPROLOS. لا يمر هذان الأداءان عبر CNSS: بل يُدفعان كل شهر مع التصريح الجبائي.
- اعتماد نسبة حوادث الشغل الخاصة بمؤسسة أخرى. يمثل الفارق بين 0,4% و4% ما قدره 3,6 نقاط من كتلة الأجور.
- استثناء المنح والامتيازات العينية. تشمل الأعباء كامل الأجر. فمنحة قدرها 3000 دينار تكلّف 614,100 دينار من الأعباء في المثال 1.
- الخلط بين العبء والدفع الفعلي. يستخلص CNSS المساهمات كل ثلاثية: ودون رصد مدخر شهري، يفاجئ أجل الدفع الخزينة.
- تجاهل التخفيف من الأعباء. يحمّل الفصل 13 من القانون عدد 2025-17 (قانون المالية لسنة 2026) الدولة مساهمة المؤجر بعنوان حاملي الشهادات العليا المنتدبين بداية من 1 جانفي 2026: 100% في السنة الأولى، ثم 80% و60% و40% و20%. لم نعثر على أي نص يصف الملف الواجب إيداعه: استفسروا لدى مكتب CNSS التابع لكم.
كيف تحتسبون الكلفة الحقيقية للأجير، خطوة بخطوة؟
طبّقوا نسبكم على كل خطة، ثم حوّلوا النتيجة إلى آجال دفع في الخزينة.
- اضبطوا الأجر الكامل لكل خطة: الأجر الأساسي، والمنح، والتعويضات، والامتيازات العينية.
- حدّدوا نسبكم الأربع: CNSS بنسبة 17,07%، وحوادث الشغل، وTFP بنسبة 2% أو 1%، وFOPROLOS بنسبة 1%.
- احتسبوا الكلفة الشهرية والسنوية لكل خطة، ثم لمجموع الأعوان.
- أرّخوا مواعيد الدفع. CNSS: 15 جانفي، و15 أفريل، و15 جويلية، و15 أكتوبر. TFP وFOPROLOS: كل شهر، يوم 15 بالنسبة إلى الأشخاص الطبيعيين، ويوم 20 بالنسبة إلى الشركات التي تعتمد التصريح عن بعد، ويوم 28 بالنسبة إلى البقية.
- ارصدوا مدخرا كل شهر. يكلّف التأخير في الدفع 1% من المساهمات عن كل شهر أو جزء من الشهر، تضاف إليها 0,5% في الشهر إذا لم تصرّحوا كذلك بالأجور (الفصل 105 من القانون عدد 60-30).
- اعتمدوا جدول نسب مؤرّخا، منفصلا عن الحسابات، وراجعوه في شهر ديسمبر من كل سنة.
يوافق 15 أكتوبر 2026 يوم عطلة رسمية. لم نطّلع على أي بلاغ بتأجيل الأجل: أودعوا تصاريحكم دون التعويل على ذلك.
كيف ترافقكم AISYSNEXT
تنطلق AISYSNEXT من بيانات الأجور الفعلية لديكم وتعمل إلى جانب خبيركم المحاسب، دون أن تعوّضه.
- ندقق ملفات الأجور لديكم (النسب، وقواعد الاحتساب، والآجال) ونقيّم معكم إن حان وقت الانتقال من Excel إلى نظام تخطيط موارد المؤسسة (ERP).
- نضبط إعدادات AROVA ERP (ملفات الأعوان، والحضور، وعناصر الأجر، ولوحات القيادة) بجدول نسب مؤرّخ.
- نطوّر، بناء على عرض سعر، التعديلات المفيدة، مثل كشف الكلفة الكاملة لكل خطة، في إطار إدماج نظام ERP ونظام إدارة علاقات الحرفاء (CRM).
- نتولى نقل بياناتكم، ونكوّن فريقكم، ونؤمّن الدعم من تونس.
صِفوا عدد أعوانكم في طلب عرض سعر مجاني أو اتصلوا بفريقنا.
أسئلة متكررة
هل ستتغير نسب مساهمات CNSS في 2027؟
إلى غاية 9 أكتوبر 2026، لا علم لنا بأي إجراء يخص المساهمات في مشروع قانون المالية لسنة 2027. ويجب أن يصل النص إلى مجلس نواب الشعب (ARP) في أجل أقصاه 15 أكتوبر 2026: تابعوا محتواه، ثم النص النهائي، قبل ضبط ميزانيتكم بصفة نهائية.
ما الغاية من مساهمة 0,5% لفائدة صندوق فقدان مواطن الشغل؟
تموّل هذه المساهمة صندوق تأمين على فقدان مواطن الشغل لأسباب اقتصادية. تدفعونها منذ 1 جانفي 2025، لكننا لم نتمكن من التثبت لا من الأمر المنظم للتصرف في الصندوق، ولا من صرف أي منح.
هل تدفع المؤسسة المصدّرة كليا النسبة نفسها؟
تذكر Deloitte وPwC بالنسبة إلى هذه المؤسسات نسبة مرجعية لمساهمة المؤجر قدرها 16,57% عوضا عن 17,07%. ولا تستهدف PwC إلا المؤسسات الصناعية المصدّرة: اطلبوا من CNSS تأكيد مجال التطبيق.
المصادر
- CNAM — حوادث الشغل والأمراض المهنية
- وزارة المالية — لمحة عامة عن الجباية (TFP وFOPROLOS)
- Jurisite Tunisie — قانون المالية لسنة 2025، الفصل 17 (صندوق فقدان مواطن الشغل)
- Jurisite Tunisie — القانون عدد 60-30، التصريح والخطايا
- CLEISS — المساهمات الاجتماعية في تونس
- PwC Tax Summaries — النسب الجملية للضمان الاجتماعي
- PwC Tax Summaries — الأداءات على الأجور
- Deloitte Société d’Avocats — قانون المالية لسنة 2026
المقال محيّن إلى غاية 9 أكتوبر 2026. وهو للإعلام ولا يعوّض رأي خبيركم المحاسب أو مستشاركم القانوني.