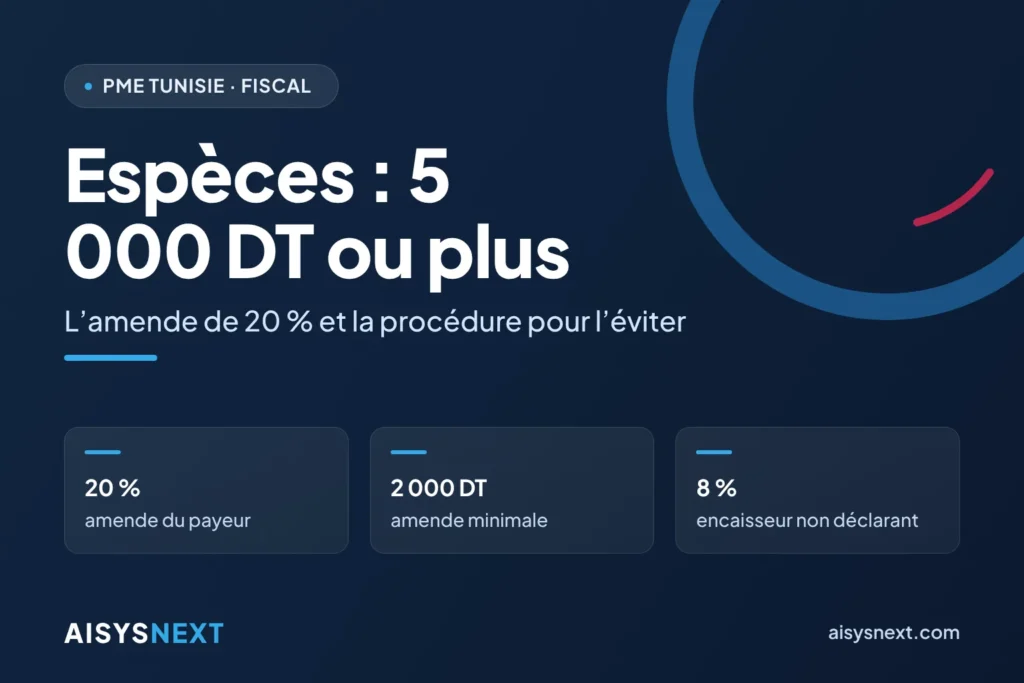
Réponse courte : Depuis le 1er janvier 2023, l’entreprise qui règle en espèces un achat de 5 000 DT TTC ou plus encourt une amende de 20 %, avec un minimum de 2 000 DT. Le fournisseur qui encaisse 5 000 DT HT ou plus en espèces risque 8 % s’il ne déclare pas l’identité complète du client et les montants. La charge et la TVA restent déductibles : l’amende a remplacé l’ancienne exclusion.
Votre acheteur règle 7 000 DT en liquide au comptoir d’un fournisseur, la facture arrive, le comptable l’enregistre. Personne n’a fraudé, et pourtant ce paiement expose votre société à 2 000 DT d’amende. L’usage du liquide progresse : selon la Banque mondiale, citée par Managers, les espèces pèsent 18,8 % de la masse monétaire M3 en mai 2026, contre 16,6 % en janvier 2025.
L’essentiel en bref
- Seuil : 5 000 DT TTC ou plus payés en espèces pour un achat de biens, de services ou d’immobilisations, depuis le 1er janvier 2023.
- Côté payeur : amende de 20 %, minimum 2 000 DT (article 60 du décret-loi n° 2022-79, Note commune n° 10/2023).
- Côté encaisseur : amende de 8 % sur les montants de 5 000 DT HT ou plus encaissés en espèces et non déclarés (CDPF, Note commune n° 10/2023).
- Déduction : depuis 2023, la charge, l’amortissement et la TVA restent déductibles malgré le paiement en espèces.
- Détention : depuis le décret-loi n° 2024-3 du 14 octobre 2024, la loi ne pénalise plus la détention d’espèces.
Quelle est la règle pour un paiement en espèces de 5 000 DT ou plus ?
La règle sanctionne le paiement en espèces, pas la détention d’argent liquide. L’article 60 du décret-loi n° 2022-79 met une amende à la charge du client professionnel qui règle en espèces 5 000 DT TTC ou plus pour acheter des biens, des services ou des immobilisations. La Note commune n° 10/2023 en commente l’application aux paiements effectués depuis le 1er janvier 2023.
Le Code des droits et procédures fiscaux (CDPF) vise le fournisseur qui encaisse en espèces 5 000 DT HT ou plus sans porter l’identité complète du client et les montants dans sa déclaration de l’employeur.
Les deux seuils diffèrent : le payeur raisonne toutes taxes comprises, l’encaisseur hors taxes. Une facture inférieure à 5 000 DT hors taxes qui atteint ce montant avec la TVA expose déjà le client.
Combien coûte l’amende, côté payeur et côté encaisseur ?
Le payeur risque 20 % du montant réglé en espèces, avec un plancher de 2 000 DT ; l’encaisseur risque 8 % des montants encaissés en espèces et non déclarés.
| Élément | Payeur (client professionnel) | Encaisseur (fournisseur) |
|---|---|---|
| Seuil | 5 000 DT TTC ou plus | 5 000 DT HT ou plus |
| Amende | 20 %, minimum 2 000 DT | 8 % |
| Base légale | Article 60 du décret-loi n° 2022-79 | CDPF (Note commune n° 10/2023) |
- Exemple 1 : vous payez 6 000 DT TTC en espèces. Le calcul donne 6 000 × 20 % = 1 200 DT, moins que le plancher : l’amende s’élève à 2 000 DT, un tiers de l’achat.
- Exemple 2 : vous payez 25 000 DT TTC en espèces. Amende : 25 000 × 20 % = 5 000 DT.
- Exemple 3 : vous encaissez 12 000 DT HT en espèces sans déclarer le client. Amende : 12 000 × 8 % = 960 DT.
Le plancher joue jusqu’à 10 000 DT, puisque 10 000 × 20 % = 2 000 DT. Pour un paiement de 5 000 DT, l’amende représente 40 % de l’achat.
La charge et la TVA restent-elles déductibles après un paiement en espèces ?
Oui. Depuis 2023, la loi n’exclut plus de la déduction les charges, les amortissements et la TVA liés à des paiements en espèces : l’amende de 20 % remplace cette exclusion. La Note commune n° 10/2023 s’appuie sur les articles 14 et 15 du Code de l’IRPP et de l’IS, sur l’article 10 du Code de la TVA et sur l’article 60 du décret-loi n° 2022-79.
De nombreux guides en ligne affirment encore que la TVA payée en espèces au-delà de 5 000 DT, voire de 1 000 DT, n’est pas déductible. La page de présentation de la fiscalité du ministère des Finances mentionne elle-même cette exclusion : sur ce point, elle n’est plus à jour.
Le liquide n’est pas redevenu neutre pour autant : la facture reste déductible, mais son paiement en espèces vous coûte une amende distincte.
Fractionnement, acomptes, avances : quelles situations vous exposent ?
Le risque naît là où des espèces circulent sans contrôle du total engagé auprès d’un même fournisseur :
- un acompte en espèces à la commande, puis un solde en espèces à la livraison ;
- une commande découpée en plusieurs factures ou en plusieurs versements ;
- une avance de caisse remise à un chef de chantier, qui paie ensuite un fournisseur exigeant du liquide ;
- un client qui vous règle en espèces sans que vous releviez son identité complète.
Point à faire valider : nos sources ne précisent pas comment l’administration apprécie un achat de 5 000 DT ou plus payé en plusieurs versements, ni un acompte suivi d’un solde. Nous n’affirmons donc ni que le fractionnement échappe à l’amende, ni l’inverse. En attendant l’avis de votre expert-comptable, Note commune n° 10/2023 à l’appui, appréciez le seuil sur le total de la commande.
Quelle procédure interne mettre en place dès lundi ?
Une règle écrite et un contrôle avant chaque décaissement suppriment l’essentiel du risque.
- Écrivez la règle. Aucun paiement de 5 000 DT TTC ou plus en espèces : virement ou traite. Diffusez-la aux acheteurs et aux caissiers.
- Installez un circuit de validation. Tout règlement fournisseur passe par une validation qui bloque les espèces à partir du seuil. Contrôlez au passage le taux de retenue à la source du fournisseur.
- Suivez le cumul. Totalisez les versements en espèces par fournisseur et par commande, pas seulement par sortie de caisse.
- Tracez vos encaissements. Pour tout encaissement en espèces de 5 000 DT HT ou plus, relevez sur-le-champ l’identité complète du client et le montant, en vue de la déclaration de l’employeur.
- Rapprochez chaque mois. Comparez le journal de caisse, les factures et les relevés bancaires, et soumettez les écarts à votre expert-comptable.
Par quoi remplacer les espèces : virement, chèque ou traite ?
Remplacez les espèces par un moyen de paiement bancaire, en priorité le virement ou la traite.
- Le virement laisse une trace bancaire datée, à rapprocher de la facture.
- Le chèque obéit à la loi n° 2024-41, en vigueur depuis le 2 février 2025 : chaque formule plafonne à 30 000 DT, et le bénéficiaire vérifie la provision puis réserve le montant sur la plateforme TuniChèque.
- La traite étale le paiement, mais surveillez l’échéance : la BCT relève un taux de rejet de 9,5 % des lettres de change au premier semestre 2026.
Comment AISYSNEXT vous accompagne
AISYSNEXT part de vos flux de caisse réels, pas d’un logiciel. Notre équipe travaille aux côtés de votre expert-comptable, sans le remplacer.
- Nous auditons vos circuits d’encaissement et de décaissement : caisses, avances, achats au comptoir, chantiers.
- Nous paramétrons AROVA ERP (achats et fournisseurs, facturation et comptabilité) et développons sur devis les contrôles utiles, par exemple un blocage des règlements en espèces à partir du seuil.
- Nous reprenons vos fiches clients et fournisseurs dans le cadre d’un projet d’intégration ERP et CRM.
- Nous formons vos acheteurs, vos caissiers et vos comptables, puis assurons le support depuis Tunis.
Décrivez-nous votre organisation dans une demande de devis gratuit ou contactez notre équipe.
Questions fréquentes
Peut-on conserver plus de 5 000 DT en espèces dans l’entreprise ?
Oui, d’après Business News et Managers : le décret-loi n° 2024-3 du 14 octobre 2024 a abrogé l’article 16 de la loi de finances complémentaire 2014. La loi ne pénalise plus la simple détention d’espèces, quel que soit le montant.
Qui paie l’amende : le client ou le fournisseur ?
Chacun répond de la sienne. Le client professionnel supporte les 20 % parce qu’il a payé en espèces. Le fournisseur supporte les 8 % s’il n’a pas déclaré l’identité complète du client et les montants.
Payer en plusieurs fois suffit-il à éviter l’amende ?
Nous ne pouvons pas l’affirmer : nos sources ne tranchent ni le fractionnement ni les acomptes. Par prudence, raisonnez sur le total de l’opération et interrogez votre expert-comptable.
Sources
- Note commune n° 10/2023 (jibaya.tn) — amendes sur les paiements en espèces, déduction
- Ministère des Finances — aperçu général sur la fiscalité
- Business News — transactions en espèces, 4 février 2026
- Managers — détention d’espèces, 26 décembre 2025
- Managers — part des espèces dans la masse monétaire, 23 septembre 2026
- Kapitalis — loi sur les chèques et TuniChèque, 3 février 2025
- Business News — paiements au premier semestre 2026, 15 août 2026
Article à jour au 9 octobre 2026. Il informe et ne remplace pas l’avis de votre expert-comptable ou de votre conseil juridique.