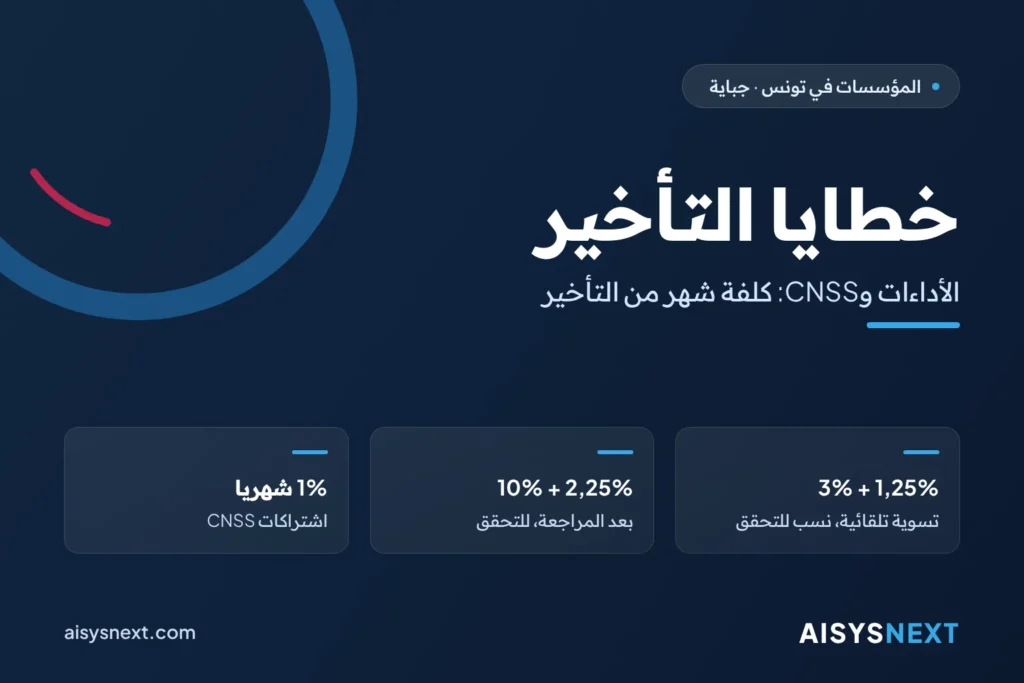
الجواب المختصر: بالنسبة إلى تصريح جبائي تسوّونه تلقائيا، يكلّف شهر تأخير 4,25% من الأداء المستوجب: 1,25% خطية شهرية و3% خطية قارة، وفق النسب المنشورة في نهاية 2022، وهي نسب يتعيّن تأكيدها في النص المحيّن للمجلة. وإذا عاينت المراجعة الجبائية التأخير قبلكم، فاحسبوا 12,25%، بل 22,25%. ولدى الصندوق الوطني للضمان الاجتماعي (CNSS)، يكلّف شهر تأخير 1% من الاشتراكات، و1,5% إذا لم تصرّحوا بالأجور.
تأخر إقفال الحسابات، فانطلق التصريح الشهري بتأخير عشرة أيام. يتحدث المحاسب عن «خطية بسيطة» لا يحسبها أحد. غير أن الكلفة الفعلية تتوقف على ثلاثة عناصر: الهيكل المعني، ومدة التأخير، وخاصة الطرف الذي يعاينه أولا، أنتم أم الإدارة.
الخلاصة في نقاط
- الأداءات، التسوية التلقائية: 1,25% عن كل شهر أو جزء من الشهر، تضاف إليها 3% إذا لم يتجاوز التأخير 60 يوما، و5% فيما زاد على ذلك (الفصل 81 من مجلة الحقوق والإجراءات الجبائية أو CDPF، نسب يتعيّن تأكيدها).
- الأداءات، بعد تدخل المراجعة: 2,25% عن كل شهر، تضاف إليها 10%، بل 20% في عدة حالات (الفصل 82 من CDPF، نسب يتعيّن تأكيدها).
- CNSS: 1% عن كل شهر أو جزء من الشهر، تضاف إليها 0,5% إذا لم تصرّحوا بالأجور (الفصل 105 من القانون عدد 30 لسنة 1960).
- الخصم من المورد غير المُجرى: خطية تساوي المبلغ غير المخصوم (الفصل 83 من CDPF، كما قرأناه في نسخة قديمة من المجلة).
- يوم تأخير واحد يُحتسب شهرا كاملا: فالنصوص تعتمد الشهر أو جزء الشهر.
كم يكلّف شهر تأخير في تصريح جبائي؟
بالنسبة إلى أداء قدره 10000 دينار، يكلّف شهر تأخير 425 دينار إذا قمتم بالتسوية من تلقاء أنفسكم. يجمع التصريح الشهري مبالغ الخصم من المورد، والأداء على القيمة المضافة (TVA)، والمعلوم على المؤسسات ذات الصبغة الصناعية أو التجارية أو المهنية (TCL)، والمساهمة في صندوق النهوض بالمسكن لفائدة الأجراء (FOPROLOS)، والأداء على التكوين المهني (TFP). تودعونه وتدفعونه في الوقت نفسه: خلال الخمسة عشر يوما الأولى من الشهر بالنسبة إلى الأشخاص الطبيعيين، والعشرين يوما الأولى بالنسبة إلى الأشخاص المعنويين المنخرطين في التصريح عن بعد، والثمانية والعشرين يوما الأولى بالنسبة إلى البقية.
يجمع الفصل 81 من مجلة الحقوق والإجراءات الجبائية (CDPF)، كما نقّحه الفصل 59 من المرسوم عدد 79 لسنة 2022، بين خطيتين:
- 1,25% من الأداء عن كل شهر أو جزء من الشهر تأخير، مقابل 0,75% قبل 2023؛
- خطية قارة بنسبة 3% إذا لم يتجاوز التأخير 60 يوما، و5% فيما زاد على ذلك، مقابل 1,25% و2,5% قبل 2023.
مثال، بالنسبة إلى أداء قدره 10000 دينار:
- عشرة أيام تأخير: 125 دينار (1,25%) + 300 دينار (3%) = 425 دينار؛
- ثلاثة أشهر تأخير: 375 دينار (3 × 1,25%) + 500 دينار (5%) = 875 دينار.
مصدر هذه النسب الصحافة الاقتصادية التي علّقت على قانون المالية لسنة 2023؛ ولم نراجع النص المحيّن لمجلة الحقوق والإجراءات الجبائية. اطلبوا من خبيركم المحاسب تأكيدها قبل أي تسوية.
التسوية التلقائية أو بعد المراجعة: ما الفرق؟
يكلّف شهر التأخير نفسه قرابة ثلاثة أضعاف حين تعاينه المراجعة الجبائية قبلكم. ففي هذه الحالة يرفع الفصل 82 من CDPF الخطية إلى 2,25% عن كل شهر، مقابل 1,25% قبل 2023، ويضيف خطية قارة بنسبة 10%. وترتفع هذه الخطية القارة إلى 20% بالنسبة إلى الأداء على القيمة المضافة والمعاليم غير المصرّح بها، والتوظيف الإجباري، والتقليص من الأساس، والغش الجبائي.
مقارنة بالنسبة إلى 10000 دينار مستوجبة، أداءً كانت أو اشتراكات (النسب الجبائية بالتحفظ نفسه):
| الوضعية | الخطية الشهرية | الخطية القارة | شهر واحد من التأخير | 3 أشهر من التأخير |
|---|---|---|---|---|
| الأداء، تسوية تلقائية | 1,25% | 3% حتى 60 يوما، 5% فيما زاد على ذلك | 425 دينار | 875 دينار |
| الأداء، بعد المراجعة | 2,25% | 10% | 1225 دينار | 1675 دينار |
| الأداء، بعد المراجعة، حالات نسبة 20% | 2,25% | 20% | 2225 دينار | 2675 دينار |
| CNSS، أجور مصرّح بها | 1% | — | 100 دينار | 300 دينار |
| CNSS، أجور غير مصرّح بها | 1% + 0,5% | — | 150 دينار | 450 دينار |
لا تنتظروا مراسلة: تجري المراجعة الأولية دون إعلام مسبق، في مكاتب الإدارة، انطلاقا من تصاريحكم ووثائقكم.
كم يكلّف التأخير في التصريح أو الدفع لدى CNSS؟
لدى CNSS، يكلّف كل شهر تأخير، ولو لم يكتمل، 1% من الاشتراكات غير المدفوعة في الأجل. ويضيف الفصل 105 من القانون عدد 30 لسنة 1960 نسبة 0,5%، تُحتسب على الاشتراكات المستوجبة، إذا لم يصرّح المؤجر بالأجور.
مثال: بالنسبة إلى كتلة أجور ثلاثية قدرها 60000 دينار، تبلغ الاشتراكات بالنسبة الجملية 26,75% ما قدره 16050 دينار. يكلّف شهر تأخير في الدفع 16050 × 1% = 160,500 دينار. ودون تصريح ولا دفع، احسبوا 16050 × 1,5% = 240,750 دينار عن كل شهر ولو لم يكتمل.
يوجّه الصندوق بعد ذلك إنذارا بمكتوب مضمون الوصول. وإذا لم تتم التسوية في أجل 15 يوما، يلجأ إلى التوظيف الإجباري. ويصف مقالنا حول التصريح الثلاثي لدى CNSS روتين الإيداع.
ما العقوبات الأخرى التي تثقل الفاتورة؟
تضاف ثلاث عقوبات إلى خطايا التأخير.
- الخصم من المورد المنسي. ينص الفصل 83 من CDPF على خطية تساوي مبلغ الخصوم غير المُجراة أو غير الكافية، تُضاعف في حالة العود خلال سنتين. فخصم من المورد بمبلغ 1500 دينار لم يتم إجراؤه يكلّف إذن 1500 دينار، ثم 3000 دينار في حالة العود. قرأنا هذه القاعدة في نسخة قديمة من المجلة: اطلبوا تأكيدها. وتحققوا أيضا من نسبة الخصم من المورد التي تطبقونها على كل مزوّد.
- الإيداع خارج منظومة التصريح عن بعد. يكلّف التصريح المودع دون اعتماد الوسيلة الإلكترونية الإجبارية 0,1% من أصل الأداء، بحد أدنى قدره 200 دينار وحد أقصى قدره 2000 دينار. ويستند دليل التصريح عن بعد المنشور على jibaya.tn إلى الفصل 81 مكرر من CDPF؛ ولم نتحقق من هذا الرقم.
- الدفع عن بعد المتأخر. حسب هذا الدليل الصادر سنة 2023، يتعذر النفاذ إلى الخادم بين الساعة 17 والساعة 19، ويترتب عن إتمام عملية الدفع بعد الساعة 17 يوم حلول الأجل خطايا.
كيف تنظمون أنفسكم حتى لا تدفعوا خطايا بعد اليوم؟
تحتاجون إلى رزنامة، ومسؤول، وهامش أمان.
- اعتمدوا رزنامة موحدة. سجّلوا فيها آجالكم الجبائية الشهرية (15 أو 20 أو 28 حسب صنفكم) وآجال CNSS في 15 جانفي و15 أفريل و15 جويلية و15 أكتوبر. وتقدّم رزنامتنا الجبائية والاجتماعية للمؤسسات الصغرى والمتوسطة الإطار العام لذلك.
- عيّنوا مسؤولا. حدّدوا له أجلا داخليا قبل 3 أيام من أجل التصريح الشهري، وتنبيهات قبل 10 أيام وقبل 3 أيام من آجال CNSS.
- أقفلوا مبكرا. اختموا اليوميات المحاسبية للشهر قبل يوم 10، وأودعوا تصريح CNSS قبل يوم 10 من شهر الأجل.
- ادفعوا قبل الساعة 17 وتحققوا من صلاحية شهادتكم الإلكترونية من TunTrust.
- خصّصوا المبالغ مسبقا. أدرجوا آجال الدفع الجبائية والاجتماعية في لوحة قيادة خزينتكم.
- في حالة التأخير، بادروا أولا. سوّوا وضعية أداءاتكم قبل أي تدخل للمراجعة؛ وبالنسبة إلى دين لدى CNSS، اطلبوا جدولة لدى مكتبكم الجهوي.
كيف ترافقكم AISYSNEXT
تتعامل AISYSNEXT مع التأخير باعتباره مشكلة تنظيم، إلى جانب خبيركم المحاسب ودون أن تحلّ محله.
- ندقّق مسار الإقفال لديكم: من يُدخل، ومن يراقب، ومن يودع، وفي أي تاريخ.
- نضبط إعدادات نظام تخطيط موارد المؤسسة AROVA ERP (المشتريات، والفوترة والمحاسبة، وعناصر الأجور) حتى تصدر أرقامكم من قاعدة بيانات واحدة، مع لوحة قيادة للآجال والخزينة.
- نطوّر، بناء على عرض سعر، كشوف الإعداد والتنبيهات الخاصة بنشاطكم.
- نكوّن فرقكم ونضمن الدعم انطلاقا من تونس العاصمة.
صِفوا وضعيتكم في طلب عرض سعر مجاني.
أسئلة متكررة
هل يمكن الحصول على إعفاء أو التعويل على عفو؟
لا تعوّلوا على ذلك. لدى CNSS، يحصر الفصل 107 من القانون عدد 30 لسنة 1960 الإعفاء من الخطايا في دواعي المصلحة العامة، وقد انتهى آخر عفو اجتماعي معروف يوم 4 أفريل 2025. وعلى المستوى الجبائي، وإلى غاية 9 أكتوبر 2026، لم نتأكد لا من تمديد العفو الجبائي إلى ما بعد 30 سبتمبر 2026، ولا من عفو جديد في مشروع قانون المالية لسنة 2027.
هل يخفّض الدفع السريع بعد المراجعة الخطية؟
ربما، لكن هذه النقطة تبقى غير مؤكدة. يشير مصدران إلى تخفيض عند الدفع في أجل 30 يوما من الاعتراف بالدين، ويختلفان حول النسبة المخفّضة: 1,25% أو 1,5% عن كل شهر. اسألوا خبيركم المحاسب عن النسبة الدقيقة.
ما المدة التي يمكن خلالها للإدارة المطالبة بأداء؟
تحدد مجلة الحقوق والإجراءات الجبائية (الفصول من 19 إلى 21) أجل التقادم: 4 سنوات بالنسبة إلى الأداءات المصرّح بها و10 سنوات بالنسبة إلى الأداءات غير المصرّح بها. فالتصريح المنسي لا يسقط إذن من تلقاء نفسه.
المصادر
- JIBAYA (بوابة الإدارة العامة للأداءات) — دليل التصريح عن بعد
- Jurisite Tunisie — مجلة الحقوق والإجراءات الجبائية، العقوبات الجبائية
- Jurisite Tunisie — القانون عدد 30 لسنة 1960، خطايا CNSS
- PwC Tax Summaries — المراجعة الجبائية والتقادم
- La Tribune — الترفيع في خطايا التأخير، 25 ديسمبر 2022
- Managers — الخطايا الجبائية، 26 ديسمبر 2022
- L’Écho Tunisien — الرزنامة الجبائية، أكتوبر 2026
- allAfrica / La Presse — انتهاء العفو الاجتماعي، 4 أفريل 2025
المقال محيّن إلى غاية 9 أكتوبر 2026. وهو للإعلام ولا يعوّض رأي خبيركم المحاسب أو مستشاركم القانوني.