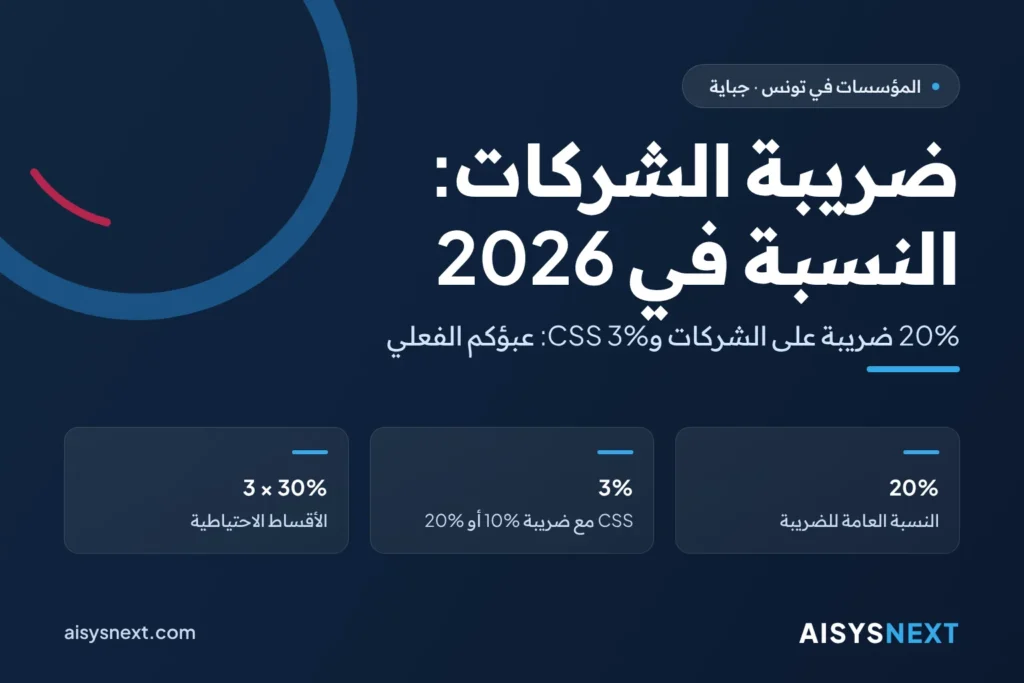
الجواب المختصر: في 2026، تبلغ النسبة العامة للضريبة على الشركات (IS) في تونس 20%. وتخص نسب 10% و35% و40% أنشطة محددة، ولا وجود لنسبة 25% في التشريع الجاري به العمل. أضيفوا إلى ذلك المساهمة الاجتماعية التضامنية (CSS): 3% بالنسبة إلى الأرباح المصرّح بها في 2026 من قبل شركة خاضعة للضريبة بنسبة 20%.
يطبّق جدولكم الحسابي نسبة 25% على النتيجة لأن دليلا منشورا على الإنترنت يذكرها. ويعتمد شريككم نسبة 20% وينسى المساهمة الاجتماعية التضامنية. والحسابان خاطئان، ويبلغ الفارق عدة آلاف من الدنانير بداية من ربح قدره 150000 دينار.
الخلاصة في نقاط
- النسبة العامة: 20%، مقابل 15% سابقا (الفصل 37 من القانون عدد 48 لسنة 2024 المؤرخ في 9 ديسمبر 2024).
- النسب الأخرى: 10% أو 35% أو 40% حسب النشاط؛ ولا وجود لأي نسبة قدرها 25%.
- المساهمة الاجتماعية التضامنية، الأرباح المصرّح بها في 2026: 3% إذا كانت نسبة الضريبة على الشركات 10% أو 20%، و4% إذا كانت 35% أو 40%.
- الضريبة الدنيا: 0,2% من رقم المعاملات الخام المحلي، بحد أدنى قدره 500 دينار، وهي مستوجبة حتى في حالة العجز.
- الآجال: التصريح يوم 25 مارس؛ وأقساط بنسبة 30% أيام 28 جوان و28 سبتمبر و28 ديسمبر (تاريخ يبقى للتأكيد في حالة التصريح عن بعد).
ما نسبة الضريبة على الشركات التي تنطبق على مؤسستكم في 2026؟
تدفع المؤسسة الصغرى أو المتوسطة العادية 20%: فقد نقّح الفصل 37 من القانون عدد 48 لسنة 2024 الفصل 49 من مجلة الضريبة على دخل الأشخاص الطبيعيين والضريبة على الشركات، ورفع النسبة العامة من 15% إلى 20%. أما النسب الأخرى فتتوقف على النشاط، لا على حجم المؤسسة.
| نسبة الضريبة على الشركات | الأنشطة المعنية | المساهمة الاجتماعية التضامنية، الأرباح المصرّح بها في 2026 |
|---|---|---|
| 10% | الصناعات التقليدية، والفلاحة والصيد البحري، وتعاضديات الخدمات والاستهلاك، ومشاريع برامج تشغيل الشباب، وإزالة التلوث، ومناطق التنمية الجهوية بعد انقضاء فترة الطرح الكلي | 3%، بحد أدنى 200 دينار |
| 20% | النسبة العامة | 3%، بحد أدنى 400 دينار |
| 35% | مؤسسات الدفع، وشركات الاستثمار ذات رأس المال القار (SICAF) وشركات الاستثمار ذات رأس مال تنمية (SICAR)، وشركات استخلاص الديون، ومشغلو الاتصالات، والخدمات المرتبطة بالمحروقات، وتكرير المواد البترولية وبيعها بالجملة، والمساحات التجارية الكبرى (مساحة مبنية تفوق 3000 م² أو مساحة بيع تفوق 1500 م²)، ووكلاء بيع السيارات، وأصحاب حق الامتياز لعلامات أجنبية (باستثناء من تبلغ نسبة الإدماج لديهم 30% أو أكثر) | 4%، بحد أدنى 500 دينار |
| 40% | البنوك والمؤسسات المالية (باستثناء مؤسسات الدفع)، والتأمين وإعادة التأمين، والتعاونيات، والتكافل | 4%، بحد أدنى 500 دينار |
يربط مصدران نسبة 20% بالأرباح المحققة منذ 1 جانفي 2024 والمصرّح بها بداية من 2025؛ ولم نتحقق من هذا التاريخ في الرائد الرسمي للجمهورية التونسية (JORT).
لماذا لا وجود لنسبة 25% في التشريع الجاري به العمل؟
لم يعتمدها النص المصادق عليه. فقد اقترح مشروع قانون المالية لسنة 2025 ثلاث نسب حسب رقم المعاملات: 15% دون 5 ملايين دينار، و20% من 5 إلى 20 مليون دينار، و25% بداية من 20 مليون دينار. أما القانون المصادق عليه فقد حدد نسبة عامة وحيدة قدرها 20%.
ثلاثة أسباب تغذّي هذا الالتباس:
- مقالات صادرة في أكتوبر 2024 تصف المشروع، لا القانون؛
- صفحة «النظام الجبائي التونسي» على موقع وزارة المالية كانت لا تزال تعرض نسبة عامة قدرها 25% يوم 9 أكتوبر 2026: فهي غير محيّنة؛
- المساهمة الظرفية بنسبة 2% (الفصل 38 من القانون عدد 48 لسنة 2024) كانت مرتبطة فعلا برقم المعاملات، لكنها لم تشمل إلا سنة 2025 والشركات التي بلغ رقم معاملاتها دون اعتبار الأداءات 20 مليون دينار في 2023.
المساهمة الاجتماعية التضامنية والضريبة الدنيا: ماذا تدفعون إضافة إلى الضريبة على الشركات؟
تدفعون المساهمة الاجتماعية التضامنية إضافة إلى الضريبة على الشركات، وتدفعون ضريبة دنيا إذا كان الربح ضعيفا أو منعدما.
المساهمة الاجتماعية التضامنية. بالنسبة إلى الأرباح المصرّح بها في 2026 (السنة المحاسبية 2025)، يحدد الفصل 87 من القانون عدد 17 لسنة 2025 هذه المساهمة بنسبة 3% للشركة الخاضعة للضريبة بنسبة 20%، بحد أدنى قدره 400 دينار. وتدفع الشركات المعفاة أو المنتفعة بالطرح الكلي مبلغا جزافيا قدره 400 دينار. ولا تفصّل مصادرنا قاعدة احتساب المساهمة: يطبقها المثال أدناه على الربح الخاضع للضريبة، وهو اختيار يجب أن يؤكده خبيركم المحاسب.
تشمل هذه النسب المرفّعة التصاريح التي يحل أجلها من 2023 إلى 2026. وفي غياب تمديد جديد، تعود المساهمة إلى 1% بداية من 1 جانفي 2027. وإلى غاية 9 أكتوبر 2026، لم نعثر على أي نص منشور لمشروع قانون المالية لسنة 2027.
الضريبة الدنيا. تبلغ 0,2% من رقم المعاملات الخام المحلي، بحد أدنى قدره 500 دينار بالنسبة إلى الأشخاص المعنويين (المذكرة العامة عدد 1/2015). وتخضع الشركات الخاضعة للضريبة بنسبة 10% لنسبة 0,1%، بحد أدنى قدره 300 دينار.
- تدفعونها حتى في حالة العجز.
- منذ السنة المحاسبية 2014، لم تعد تُطرح من الضريبة المستوجبة بعنوان السنوات الموالية (الفصل 22 من القانون عدد 59 لسنة 2014).
- إذا دُفعت بعد أكثر من شهر من الأجل، يرتفع الحد الأدنى بنسبة 50%: 750 دينار بدلا من 500 دينار.
الأقساط الاحتياطية والتصريح: ما التواريخ التي يجب تذكّرها؟
بداية من السنة الثانية للنشاط، تدفع الشركة ثلاثة أقساط احتياطية، يساوي كل منها 30% من الضريبة على الشركات المستوجبة بعنوان السنة السابقة (الفصل 51 من مجلة الضريبة على دخل الأشخاص الطبيعيين والضريبة على الشركات). بالنسبة إلى سنة محاسبية مطابقة للسنة المدنية:
| الأجل | الواجب |
|---|---|
| 25 مارس | التصريح السنوي بالضريبة على الشركات |
| 30 أفريل | التصريح بالمؤجر |
| 25 جوان | التصريح النهائي للشركات الخاضعة لمراقبة الحسابات |
| 28 جوان | القسط الأول |
| 28 سبتمبر | القسط الثاني |
| 28 ديسمبر | القسط الثالث |
تُطرح الأقساط والمبالغ التي خُصمت منكم من المورد من الضريبة النهائية على الشركات. سجّلوا هذه التواريخ في روزنامتكم الجبائية والاجتماعية.
نقطة للتثبت: ذكّرت الإدارة العامة للأداءات (DGI) بيوم 28 سبتمبر 2026 أجلا أقصى لدفع القسط الثاني بالنسبة إلى الأشخاص المعنويين، وهو التاريخ الوحيد المؤكد. إذا كانت شركتكم منخرطة في منظومة التصريح عن بعد، فاسألوا خبيركم المحاسب عما إذا كانت أقساطكم تحل يوم 28 أو يوم 20.
كم تدفع مؤسسة صغرى أو متوسطة عادية، وكيف تدرجون ذلك في ميزانيتكم التقديرية؟
بالنسبة إلى الأرباح المصرّح بها في 2026، تخصص الشركة الخاضعة للضريبة بنسبة 20% ما يعادل 23% من نتيجتها الخاضعة للضريبة للضريبة على الشركات وللمساهمة الاجتماعية التضامنية. مثال: شركة ذات مسؤولية محدودة (SARL) تنشط في التجارة تختم سنة 2025 برقم معاملات خام محلي قدره 1200000 دينار وربح خاضع للضريبة قدره 150000 دينار.
- الضريبة على الشركات: 150000 × 20% = 30000 دينار.
- الضريبة الدنيا: 1200000 × 0,2% = 2400 دينار، وهي أقل من الضريبة على الشركات: تدفع الشركة 30000 دينار.
- المساهمة الاجتماعية التضامنية: 150000 × 3% = 4500 دينار.
- العبء الجملي: 34500 دينار، أي 23% من الربح.
- أقساط 2026: 30000 × 30% = 9000 دينار لكل أجل، أي 27000 دينار في المجموع.
الميزانية التقديرية المبنية على نسبة 25% ترصد 37500 دينار، أي 3000 دينار زيادة على اللازم. أما الميزانية التقديرية المبنية على نسبة 20% دون المساهمة الاجتماعية التضامنية فتتوقف عند 30000 دينار: وينقصها 4500 دينار. وفي حالة العجز، تبقى الشركة نفسها مطالبة بضريبة دنيا قدرها 2400 دينار؛ اسألوا خبيركم المحاسب عما إذا كان الحد الأدنى للمساهمة الاجتماعية التضامنية، أي 400 دينار، يضاف في هذه الحالة، لأن مصادرنا لا توضح ذلك.
الطريقة في خمس مراحل
- حدّدوا نسبتكم بحسب نشاطكم واستنادا إلى نص مؤرخ.
- افصلوا بين الضريبة على الشركات والمساهمة الاجتماعية التضامنية. بالنسبة إلى 2027، احسبوا فرضيتين للمساهمة: 1% في غياب التمديد (1500 دينار في المثال)، و3% إذا جاء تمديد يُبقي على النسبة الحالية (4500 دينار).
- قارنوا الضريبة على الشركات بالضريبة الدنيا. واعتمدوا المبلغ الأعلى.
- ضعوا كل عملية دفع في الشهر المناسب. باقي الضريبة على الشركات والمساهمة عند تصريح مارس، والأقساط في جوان وسبتمبر وديسمبر، محتسبة على أساس الضريبة على الشركات للسنة السابقة. وإذا حققت الشركة في المثال الربح نفسه في 2026، يبلغ باقي مارس 2027: 30000 − 27000 = 3000 دينار.
- تابعوا المبالغ التي خُصمت منكم من المورد. فهي لا تخفض الباقي إلا إذا سلّمكم حرفاؤكم شهادات الخصم من المورد: ذكّروهم بذلك.
كيف ترافقكم AISYSNEXT
يحدد خبيركم المحاسب النسبة ويصادق على التصريح؛ وتنظّم AISYSNEXT إلى جانبه البيانات التي يُبنى عليها الاحتساب.
- ندقق إقفالكم الشهري للحسابات وطريقة بناء ميزانيتكم التقديرية.
- نضبط إعدادات AROVA ERP (الفوترة والمحاسبة، ولوحات القيادة) لمتابعة نتيجتكم شهرا بشهر.
- نطوّر، بناء على عرض سعر، التكييفات المفيدة، مثل جدول آجال جبائية أو محاكاة للضريبة على الشركات والمساهمة الاجتماعية التضامنية والأقساط.
- نكوّن فرقكم ونؤمّن الدعم من تونس العاصمة.
صِفوا تنظيم مؤسستكم في طلب عرض سعر مجاني أو اتصلوا بفريقنا.
أسئلة متكررة
هل تتوقف نسبة الضريبة على الشركات على رقم المعاملات؟
لا. تتوقف النسبة على النشاط. فالجدول حسب شرائح رقم المعاملات ورد في مشروع قانون المالية لسنة 2025، لا في النص المصادق عليه.
هل تدفع الشركة التي تسجل عجزا ضريبة رغم ذلك؟
نعم. فهي مطالبة بالضريبة الدنيا بنسبة 0,2% من رقم المعاملات الخام المحلي، بحد أدنى قدره 500 دينار، دون إمكانية ترحيلها إلى السنوات الموالية.
هل ستنخفض المساهمة الاجتماعية التضامنية للشركات في 2027؟
في غياب تمديد جديد، تعود إلى 1% بداية من 1 جانفي 2027. وإلى غاية 9 أكتوبر 2026، لا يسمح أي نص منشور بالحسم: ضعوا الفرضيتين في ميزانيتكم.
المصادر
- وزارة المالية — لمحة عامة عن الجباية (نسبة الضريبة على الشركات غير محيّنة)
- المذكرة العامة عدد 1/2015 — الضريبة الدنيا
- المذكرة العامة عدد 5/2025 — المساهمة الظرفية
- Jurisite Tunisie — الفصل 37 من القانون عدد 48 لسنة 2024
- PwC — نسب الضريبة على الشركات
- PwC — الأقساط الاحتياطية والتصاريح
- InFirst — قانون المالية لسنة 2026، المساهمة الاجتماعية التضامنية
- WMC — مشروع قانون المالية لسنة 2025
المقال محيّن إلى غاية 9 أكتوبر 2026. وهو للإعلام ولا يعوّض رأي خبيركم المحاسب أو مستشاركم القانوني.