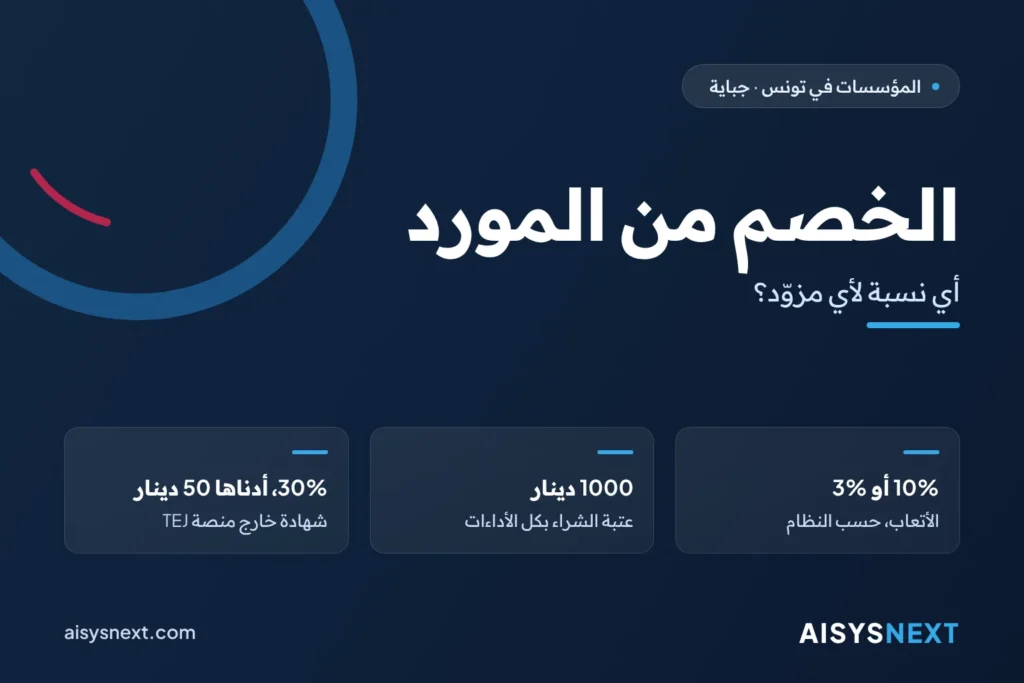
الجواب المختصر: تخصمون 10% من الأتعاب والعمولات والسمسرة ومعينات الكراء، لكن 3% من الأتعاب المدفوعة إلى شركة خاضعة للضريبة على الشركات (IS) أو إلى شخص طبيعي خاضع للنظام الحقيقي. وعلى المشتريات التي تبلغ 1000 دينار أو أكثر بكل الأداءات، تتراوح النسبة بين 0,5% و1,5% حسب المزوّد؛ اطلبوا من خبيركم المحاسب المصادقة على هذا التوزيع. ثم تُعدّون الشهادة على منصة TEJ قبل نهاية الشهر الموالي للدفع.
يسدّد محاسبكم أتعاب مكتب استشارات، وهو شركة خاضعة للضريبة على الشركات، فيخصم 10% بحكم العادة ويسلّم شهادة ورقية. خطآن في عملية دفع واحدة: هذا المزوّد يخضع لنسبة 3%، والشهادة المسلّمة خارج المنصة تكلّف خطية.
الخلاصة في نقاط
- 10%: الأتعاب، والعمولات، والسمسرة، ومعينات الكراء، والمكافآت المتأتية من الأنشطة غير التجارية.
- 3%: الأتعاب المدفوعة إلى الأشخاص المعنويين الخاضعين للضريبة على الشركات وإلى الأشخاص الطبيعيين الخاضعين للنظام الحقيقي.
- 1,5% أو 1% أو 0,5%: مشتريات السلع والمعدات والخدمات التي تبلغ 1000 دينار أو أكثر بكل الأداءات؛ والتوزيع يحتاج إلى مصادقة.
- الشهادة: على منصة TEJ، في أجل أقصاه نهاية الشهر الموالي للدفع.
- شهادة خارج المنصة: خطية بنسبة 30% من مبلغ الخصم، بحد أدنى قدره 50 دينار عن كل شهادة.
- خصم غير كاف: خطية تساوي المبلغ غير المخصوم (الفصل 83 من مجلة الحقوق والإجراءات الجبائية، CDPF).
أي نسبة خصم من المورد تطبقون على أي مزوّد؟
تتحدد النسبة أولا حسب طبيعة الدفع، ثم حسب النظام الجبائي للمزوّد. ويضبط الفصل 52 من مجلة الضريبة على دخل الأشخاص الطبيعيين والضريبة على الشركات هذه النسب؛ وقد خفّض الفصل 14 من القانون عدد 46 لسنة 2020 نسب الأتعاب من 15% إلى 10% ومن 5% إلى 3% ابتداء من سنة 2021.
| الدفع والمزوّد | النسبة | درجة الموثوقية |
|---|---|---|
| الأتعاب المدفوعة إلى شخص معنوي خاضع للضريبة على الشركات أو إلى شخص طبيعي خاضع للنظام الحقيقي | 3% | مؤكدة |
| الأتعاب خارج الحالة المذكورة أعلاه؛ العمولات، والسمسرة، ومعينات الكراء، والمكافآت المتأتية من الأنشطة غير التجارية | 10% | مؤكدة |
| مشتريات السلع والمعدات والخدمات التي تبلغ 1000 دينار أو أكثر بكل الأداءات، الحالة العامة | 1,5% | للتثبت |
| المشتريات نفسها، والمزوّد شركة خاضعة للنسبة العامة للضريبة على الشركات | 1% | للتثبت |
| المشتريات نفسها، والمزوّد خاضع للضريبة بنسبة 10% | 0,5% | للتثبت |
| الفوائد (مداخيل رؤوس الأموال المنقولة) ومنح الحضور | 20% | مؤكدة |
| الأرباح الموزعة على الأشخاص الطبيعيين المقيمين وعلى غير المقيمين | 10% | مؤكدة |
| المكافآت المدفوعة إلى غير المقيمين | 15% (25% نحو الدول أو الأقاليم ذات الأنظمة الجبائية التفاضلية) | مؤكدة |
| تفويت شخص طبيعي في عقار | 2,5% من الثمن | مؤكدة |
نقطة يجب التثبت منها: تأتي النسب الثلاث الخاصة بالمشتريات من الفصل 52-I-g من المجلة، كما يلخصها PwC وFinco. ويبقى توزيعها الدقيق بعد رفع النسبة العامة للضريبة على الشركات إلى 20% محل تثبت في مجلة 2026: اطلبوا من خبيركم المحاسب تأكيد نسبة كل مزوّد.
ابتداء من أي مبلغ تجرون الخصم، وعلى أي مدفوعات لا تخصمون شيئا؟
ينطبق الخصم على مشتريات السلع والمعدات والخدمات ابتداء من 1000 دينار بكل الأداءات. احتسبوا هذه العتبة بكل الأداءات: فالفاتورة التي تقل عن 1000 دينار دون اعتبار الأداءات قد تبلغ العتبة بعد إضافة الأداء على القيمة المضافة (TVA). ولا تنص مصادرنا على هذه العتبة إلا بالنسبة إلى المشتريات: لا تطبقوها على الأتعاب ولا على معينات الكراء.
لا تخصمون شيئا من اشتراكات الهاتف والماء والكهرباء والغاز والصحف، ولا من عقود التأمين والإيجار المالي (الفصل 52 من المجلة نفسها).
إذا كنتم تبيعون إلى الدولة أو الجماعات المحلية أو المنشآت العمومية، يشير Finco أيضا إلى خصم من الأداء على القيمة المضافة بنسبة 25% ابتداء من 1000 دينار (الفصلان 19 و19 مكرر من مجلة الأداء على القيمة المضافة). مصدر واحد فقط يذكر ذلك: تثبتوا من هذه النقطة.
متى وكيف تُصدرون شهادة الخصم على منصة TEJ؟
تُعدّون الشهادة على منصة TEJ في أجل أقصاه نهاية الشهر الموالي لشهر الدفع: الدفع في جويلية يستوجب شهادة قبل 31 أوت. ويضبط قرار وزير المالية المؤرخ في 10 ماي 2024 هذا الأجل.
يشمل هذا الواجب كل المطالبين بالأداء منذ 1 جانفي 2026. ويستند إلى الفصل 55 من مجلة الضريبة على دخل الأشخاص الطبيعيين والضريبة على الشركات، كما نقّحه الفصل 41 من قانون المالية لسنة 2022.
تُدخلون الشهادة يدويا أو تودعون ملف XML مطابقا لكراس الشروط؛ ويجدها المزوّد في فضائه الخاص. ويشرح دليلنا الشامل حول تطبيق TEJ الإجراءات خطوة بخطوة.
أما الخصم نفسه فتصرّحون به وتدفعونه مع التصريح الشهري، يوم 15 أو 20 أو 28 حسب وضعيتكم: وتسرد رزنامتنا الجبائية والاجتماعية إلى غاية مارس 2027 هذه التواريخ.
أي أخطاء تكلّفكم خطية؟
ثلاث عقوبات تستهدف الجهة الدافعة: على الخصم غير المنجز، وعلى الشهادة المسلّمة خارج المنصة، وعلى التأخير في التصريح.
- خصم غير منجز أو غير كاف: خطية تساوي المبلغ غير المخصوم، وتتضاعف في حالة العود خلال سنتين (الفصل 83 من CDPF، وقد اطلعنا عليه في صيغة قديمة من المجلة: يبقى للتأكيد).
- شهادة مسلّمة خارج منصة TEJ: خطية بنسبة 30% من مبلغ الخصم، بحد أدنى قدره 50 دينار عن كل شهادة.
- تصريح شهري متأخر: 1,25% من مبلغ الأداء عن كل شهر أو جزء من الشهر، تضاف إليها 3% إذا لم يتجاوز التأخير 60 يوما و5% فيما زاد على ذلك (الفصل 81 من CDPF).
مثال: تدفعون 5000 دينار أتعابا خاضعة للخصم إلى مسدي خدمات يخضع لنسبة 10%، وتخصمون 3%. الخصم المستوجب: 5000 × 10% = 500 دينار. الخصم المنجز: 5000 × 3% = 150 دينار. ويكلّفكم النقص البالغ 350 دينار خطية قدرها 350 دينار. وإذا سلّمتم فوق ذلك شهادة ورقية، فإن 150 × 30% = 45 دينار: فينطبق الحد الأدنى البالغ 50 دينار.
الأخطاء الأكثر تكرارا
- تطبيق نسبة 10% على كل الأتعاب، دون التثبت من نظام المزوّد؛
- احتساب عتبة 1000 دينار دون اعتبار الأداءات بدلا من احتسابها بكل الأداءات؛
- إجراء الخصم على فاتورة كهرباء أو هاتف أو تأمين أو إيجار مالي؛
- تسليم شهادة ورقية، أو إعداد الشهادة بعد نهاية الشهر الموالي؛
- عدم مطالبة حرفائكم بشهاداتهم، رغم أنها شرط لطرح الخصوم التي خضعتم لها.
أي مراقبة شهرية تضعونها؟
تختم كل شهر مراقبة من خمس نقاط، مؤرخة وممضاة.
- بطاقة المزوّد. دوّنوا النظام الجبائي والنسبة؛ ويصادق محاسبكم على البطاقة قبل أول عملية دفع.
- الاحتساب عند الدفع. احسبوا الخصم عند تسجيل الدفع، لا في نهاية الشهر.
- المطابقة. قبل نهاية الشهر، تحققوا من أن كل دفع خاضع للخصم تم في الشهر السابق يقابله خصم مسجّل في المحاسبة وشهادة صادرة على منصة TEJ.
- التصريح. قارنوا مجموع الخصوم المضمّنة في الشهادات بالمبلغ المدرج في التصريح الشهري.
- الخصوم التي خضعتم لها. راجعوا الشهادات الواردة في فضائكم على TEJ، وذكّروا الحرفاء الذين لم يصدروا أي شهادة.
كيف ترافقكم AISYSNEXT
تنطلق AISYSNEXT من مسار خلاص مزوّديكم، وتعمل إلى جانب خبيركم المحاسب دون أن تعوّضه.
- نُجري تدقيقا لبطاقات مزوّديكم ولمسار الدفع لديكم.
- نضبط إعدادات AROVA ERP (المشتريات والمزوّدون، والفوترة والمحاسبة) لتسجيل النظام الجبائي ونسبة الخصم في كل بطاقة مزوّد.
- ندرس معكم ربط منظومة التصرف لديكم بمنصة TEJ، ولا سيما إنتاج ملف XML، ونطوّر هذا الربط بناء على عرض سعر.
- نكوّن محاسبيكم ونؤمّن الدعم انطلاقا من تونس العاصمة.
صِفوا لنا تنظيمكم في طلب عرض سعر مجاني أو اتصلوا بفريقنا.
أسئلة متكررة
خصم حريفي المبلغ دون أن يُصدر شهادة: هل يمكنني طرح هذا الخصم؟
لا. لا يمكنكم أن تطرحوا من أدائكم إلا الخصوم التي تغطيها شهادة صادرة على المنصة. ذكّروا حريفكم بذلك.
هل يمكن تصحيح شهادة خاطئة؟
نعم. تتيح المنصة تعديل الشهادة أو إلغاءها. صحّحوها بمجرد أن تكتشفوا الخطأ، ثم عدّلوا تصريحكم الشهري وفقا لذلك.
لماذا ترفض منصة TEJ ملف XML الصادر عن برمجيتي؟
يتطور كراس الشروط الفني: تعوّض نسخة سبتمبر 2026 النسخ السابقة، مع مخطط XSD جديد يجب تنزيله. اطلبوا من ناشر برمجيتكم تحيين وظيفة التصدير؛ ويذكر موقع Babnet أيضا مركزا للإرشاد الجبائي عن بعد على الرقم 81 100 400.
المصادر
- JIBAYA (بوابة الإدارة العامة للأداءات) — منصة TEJ، الأجل والخطية
- Jurisite Tunisie — مجلة الضريبة على دخل الأشخاص الطبيعيين والضريبة على الشركات، الفصل 52
- Jurisite Tunisie — CDPF، الفصل 83
- PwC — الخصم من المورد في تونس
- CHA Expert — نسب الخصم منذ 2021
- Finco — الخصم من المورد في 2026
- Babnet — مستجدات TEJ، 8 سبتمبر 2026
- La Tribune — خطايا التأخير
المقال محيّن إلى غاية 9 أكتوبر 2026. وهو للإعلام ولا يعوّض رأي خبيركم المحاسب أو مستشاركم القانوني.