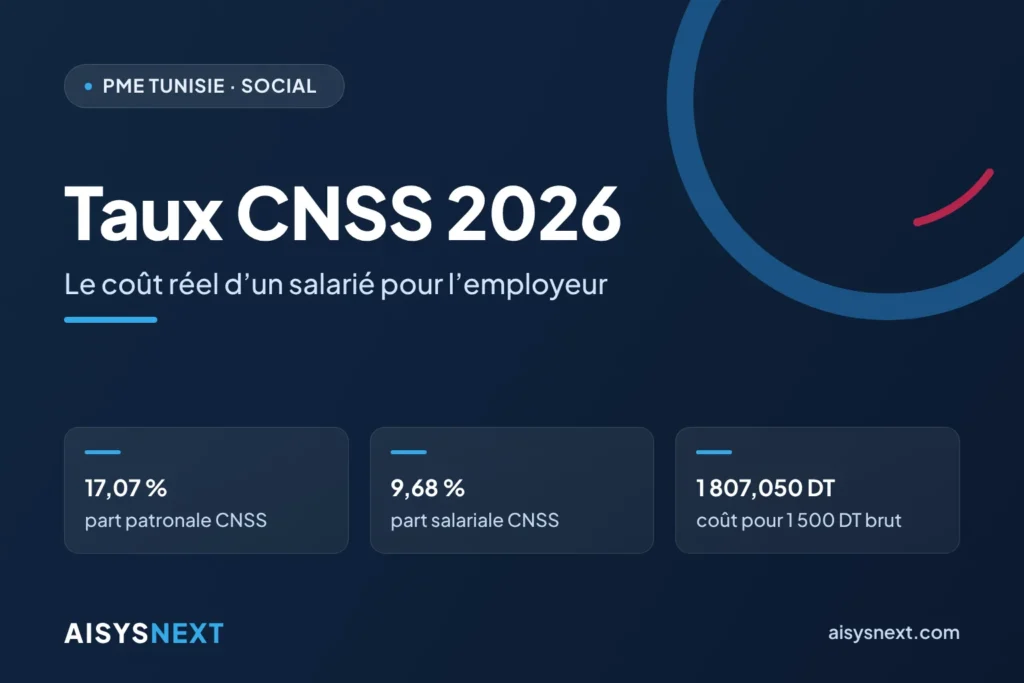
Réponse courte : En 2026, l’employeur du régime des salariés non agricoles verse à la CNSS 17,07 % du salaire brut et retient 9,68 % sur la paie du salarié. Ajoutez l’assurance accidents du travail (0,4 % à 4 %), la TFP (2 %, ou 1 % dans l’industrie manufacturière) et le FOPROLOS (1 %) : un salarié coûte entre 19,47 % et 24,07 % de plus que son brut. Exemple : un brut de 1 500 DT revient à 1 807,050 DT par mois.
Vous recrutez un commercial à 1 500 DT brut et vous inscrivez 18 000 DT au budget annuel. En fin de trimestre, la CNSS réclame plus que prévu. Chaque mois, la déclaration fiscale ajoute deux taxes sur les salaires. Sur ce seul poste, l’écart atteint 3 684,600 DT en douze mois.
L’essentiel en bref
- CNSS, part patronale : 17,07 % du brut, soit 16,57 % de taux de base et 0,5 % pour le fonds d’assurance perte d’emploi, depuis le 1er janvier 2025.
- CNSS, part salariale : 9,68 %, que vous retenez sur le salaire puis reversez. Total versé à la CNSS : 26,75 %.
- Accidents du travail : 0,4 % à 4 % selon la branche d’activité, à votre charge exclusive.
- TFP et FOPROLOS : 2 % (1 % pour les industries manufacturières) et 1 % de la masse salariale brute, sur la déclaration fiscale mensuelle.
- Coût complet : le brut majoré de 19,47 % à 24,07 %, hors régimes particuliers.
- État des lieux au 9 octobre 2026 : nos sources ne relèvent aucun changement de taux CNSS en 2026.
Quels sont les taux CNSS en 2026 pour l’employeur et le salarié ?
Le taux patronal s’élève à 17,07 % et le taux salarial à 9,68 %, soit 26,75 % du salaire brut. Le taux de base (16,57 % + 9,18 %) n’a pas bougé depuis le 1er juillet 2009. L’article 17 de la loi n° 2024-48 (loi de finances 2025) y a ajouté, au 1er janvier 2025, 0,5 % à la charge de chaque partie pour le fonds d’assurance contre la perte d’emploi pour des motifs économiques.
| Prélèvement | Part employeur | Part salarié | Base ou déclaration |
|---|---|---|---|
| CNSS, taux de base | 16,57 % | 9,18 % | Loi n° 60-30 du 14 décembre 1960 |
| Fonds d’assurance perte d’emploi | 0,5 % | 0,5 % | Loi n° 2024-48, article 17 |
| Total CNSS | 17,07 % | 9,68 % | Déclaration trimestrielle |
| Accidents du travail et maladies professionnelles | 0,4 % à 4 % | Aucune | Loi n° 94-28, décret n° 95-538 |
| TFP | 2 % (1 % industries manufacturières) | Aucune | Déclaration fiscale mensuelle |
| FOPROLOS | 1 % | Aucune | Déclaration fiscale mensuelle |
| Total à votre charge | 19,47 % à 24,07 % | Somme des lignes |
L’assiette couvre la totalité du salaire, sans plafond général. Les établissements adhérents à la retraite complémentaire (CAVIS) ajoutent 6 % côté employeur et 3 % côté salarié sur la fraction du salaire supérieure à 6 fois le SMIG.
Le taux accidents du travail dépend de votre branche et varie selon vos mesures de prévention (bonus-malus). Nous n’avons pas pu consulter la grille par code d’activité : faites confirmer votre taux par la CNAM, qui gère ce régime.
Combien coûte un salarié payé 1 500 DT ou 2 500 DT brut ?
Un brut de 1 500 DT coûte 1 807,050 DT par mois avec un taux accidents du travail de 0,4 % ; un brut de 2 500 DT coûte 3 076,750 DT dans une industrie manufacturière au taux de 4 %. Ces exemples retiennent les deux bornes de la fourchette légale : remplacez-les par votre taux.
| Ligne | Exemple 1 : services, 1 500 DT brut | Exemple 2 : industrie manufacturière, 2 500 DT brut |
|---|---|---|
| CNSS patronale (17,07 %) | 256,050 DT | 426,750 DT |
| Accidents du travail | 6,000 DT (0,4 %) | 100,000 DT (4 %) |
| TFP | 30,000 DT (2 %) | 25,000 DT (1 %) |
| FOPROLOS (1 %) | 15,000 DT | 25,000 DT |
| Total des charges patronales | 307,050 DT (20,47 %) | 576,750 DT (23,07 %) |
| Coût mensuel complet | 1 807,050 DT | 3 076,750 DT |
| Coût sur 12 mois | 21 684,600 DT | 36 921,000 DT |
La part salariale ne s’ajoute pas à votre coût, mais elle transite par votre trésorerie. Dans l’exemple 1, vous retenez 145,200 DT par mois sur la paie. Chaque trimestre, vous versez les deux parts à la CNSS : 4 500 × 26,75 % = 1 203,750 DT, dont 768,150 DT de part patronale.
Quelles erreurs de budget reviennent le plus souvent ?
La plupart des écarts viennent d’un budget bâti sur le brut seul ou sur des taux périmés.
- Budgéter le brut sans les charges. Vous sous-estimez chaque poste de 19,47 % à 24,07 %.
- Garder les taux d’avant 2025. Un fichier resté à 16,57 % et 9,18 % ignore le 0,5 % ajouté de chaque côté.
- Oublier la TFP et le FOPROLOS. Ces taxes ne passent pas par la CNSS : elles partent chaque mois avec la déclaration fiscale.
- Reprendre le taux accidents du travail d’une autre entreprise. L’écart entre 0,4 % et 4 % représente 3,6 points de masse salariale.
- Exclure les primes et les avantages en nature. Les charges frappent toute la rémunération. Une prime de 3 000 DT coûte 614,100 DT de charges dans l’exemple 1.
- Confondre charge et décaissement. La CNSS encaisse par trimestre : sans provision mensuelle, l’échéance surprend la trésorerie.
- Ignorer les allègements. L’article 13 de la loi n° 2025-17 (loi de finances 2026) met à la charge de l’État la cotisation patronale des diplômés du supérieur recrutés à partir du 1er janvier 2026 : 100 % la première année, puis 80 %, 60 %, 40 % et 20 %. Nous n’avons trouvé aucun texte qui décrive le dossier à déposer : interrogez votre bureau CNSS.
Comment calculer votre coût salarial réel, étape par étape ?
Appliquez vos taux à chaque poste, puis traduisez le résultat en échéances de trésorerie.
- Listez la rémunération complète de chaque poste : salaire de base, primes, indemnités, avantages en nature.
- Fixez vos quatre taux : CNSS 17,07 %, accidents du travail, TFP à 2 % ou 1 %, FOPROLOS à 1 %.
- Calculez le coût mensuel et annuel de chaque poste, puis de l’effectif.
- Datez les sorties de trésorerie. CNSS : 15 janvier, 15 avril, 15 juillet et 15 octobre. TFP et FOPROLOS : chaque mois, le 15 pour les personnes physiques, le 20 pour les sociétés qui télédéclarent, le 28 pour les autres.
- Provisionnez chaque mois. Un retard de paiement coûte 1 % des cotisations par mois ou fraction de mois, plus 0,5 % par mois si vous n’avez pas non plus déclaré les salaires (article 105 de la loi n° 60-30).
- Tenez une table de taux datée, séparée des calculs, et révisez-la chaque décembre.
Le 15 octobre 2026 tombe un jour férié. Nous n’avons vu aucun avis de report : déposez sans compter dessus.
Comment AISYSNEXT vous accompagne
AISYSNEXT part de votre paie réelle et travaille aux côtés de votre expert-comptable, sans le remplacer.
- Nous auditons vos fichiers de paie (taux, assiettes, échéances) et évaluons avec vous s’il est temps de passer d’Excel à un ERP.
- Nous paramétrons AROVA ERP (dossiers du personnel, présences, éléments de paie, tableaux de bord) avec une table de taux datée.
- Nous développons sur devis les adaptations utiles, par exemple un état du coût complet par poste, dans le cadre d’une intégration ERP et CRM.
- Nous reprenons vos données, formons votre équipe et assurons le support depuis Tunis.
Décrivez votre effectif dans une demande de devis gratuit ou contactez notre équipe.
Questions fréquentes
Les taux CNSS vont-ils changer en 2027 ?
Au 9 octobre 2026, nous ne connaissons aucune mesure sur les cotisations dans le projet de loi de finances 2027. Le texte doit arriver à l’ARP au plus tard le 15 octobre 2026 : suivez son contenu, puis le texte définitif, avant de figer votre budget.
À quoi sert la cotisation de 0,5 % au fonds perte d’emploi ?
Elle alimente un fonds d’assurance contre la perte d’emploi pour des motifs économiques. Vous la payez depuis le 1er janvier 2025, mais nous n’avons pu confirmer ni le décret de gestion du fonds, ni le versement d’indemnités.
Une entreprise totalement exportatrice paie-t-elle le même taux ?
Deloitte et PwC citent pour ces entreprises un taux patronal de référence de 16,57 % au lieu de 17,07 %. PwC ne vise que les exportatrices industrielles : faites confirmer le périmètre par la CNSS.
Sources
- CNAM — accidents du travail et maladies professionnelles
- Ministère des Finances — aperçu de la fiscalité (TFP, FOPROLOS)
- Jurisite Tunisie — loi de finances 2025, article 17 (fonds perte d’emploi)
- Jurisite Tunisie — loi n° 60-30, déclaration et pénalités
- CLEISS — les cotisations en Tunisie
- PwC Tax Summaries — taux globaux de sécurité sociale
- PwC Tax Summaries — taxes sur les salaires
- Deloitte Société d’Avocats — loi de finances 2026
Article à jour au 9 octobre 2026. Il informe et ne remplace pas l’avis de votre expert-comptable ou de votre conseil juridique.