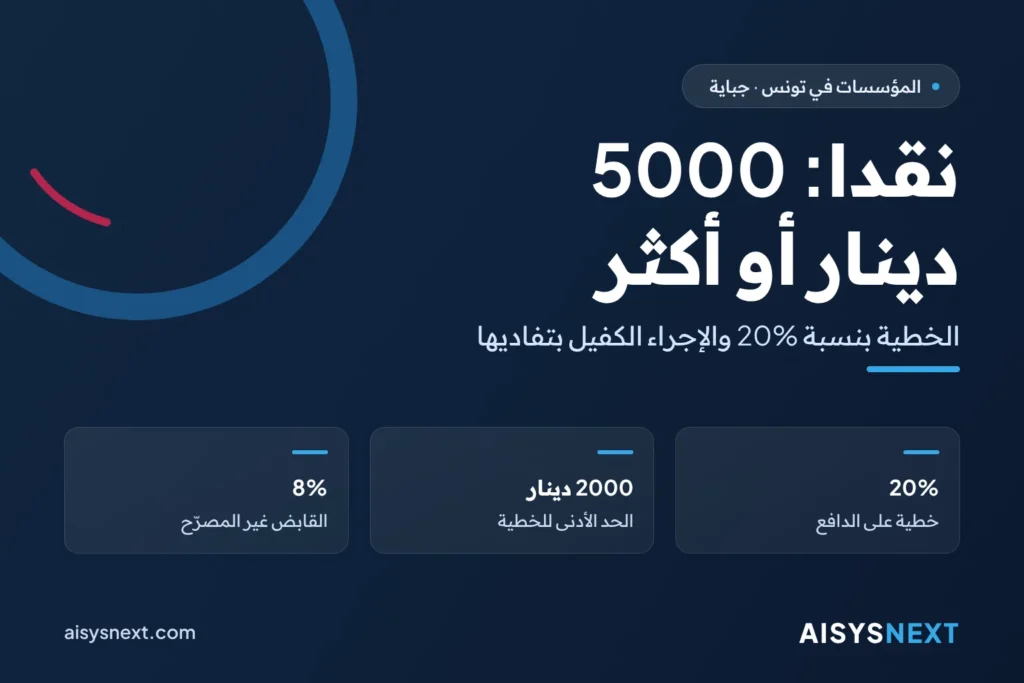
الجواب المختصر: منذ 1 جانفي 2023، تتعرض المؤسسة التي تدفع نقدا ثمن شراء يبلغ 5000 دينار أو أكثر باعتبار الأداءات لخطية بنسبة 20%، لا تقل عن 2000 دينار. ويتعرض المزوّد الذي يقبض نقدا 5000 دينار أو أكثر دون احتساب الأداءات لخطية بنسبة 8% إذا لم يصرّح بالهوية الكاملة للحريف وبالمبالغ. وتبقى الأعباء والأداء على القيمة المضافة (TVA) قابلة للطرح: فقد حلّت الخطية محل الإقصاء السابق.
يدفع مسؤول المشتريات لديكم 7000 دينار نقدا عند شبّاك أحد المزوّدين، ثم تصل الفاتورة فيسجّلها المحاسب. لم يرتكب أحد أي غش، ومع ذلك يعرّض هذا الدفع شركتكم لخطية قدرها 2000 دينار. ويتزايد استعمال النقد: فحسب البنك الدولي، الذي نقلت عنه Managers، تمثل الأموال النقدية 18,8% من الكتلة النقدية M3 في ماي 2026، مقابل 16,6% في جانفي 2025.
الخلاصة في نقاط
- العتبة: 5000 دينار أو أكثر باعتبار الأداءات تُدفع نقدا لشراء سلع أو خدمات أو أصول ثابتة، منذ 1 جانفي 2023.
- من جهة الدافع: خطية بنسبة 20%، لا تقل عن 2000 دينار (الفصل 60 من المرسوم عدد 79 لسنة 2022، المذكرة العامة عدد 10/2023).
- من جهة القابض: خطية بنسبة 8% على المبالغ البالغة 5000 دينار أو أكثر دون احتساب الأداءات، المقبوضة نقدا وغير المصرّح بها (مجلة الحقوق والإجراءات الجبائية (CDPF)؛ المذكرة العامة عدد 10/2023).
- الطرح: منذ 2023، تبقى الأعباء والاستهلاكات والأداء على القيمة المضافة قابلة للطرح رغم الدفع نقدا.
- الحيازة: منذ المرسوم عدد 3 لسنة 2024 المؤرخ في 14 أكتوبر 2024، لم يعد القانون يعاقب على حيازة الأموال نقدا.
ما القاعدة المنطبقة على الدفع نقدا لمبلغ 5000 دينار أو أكثر؟
تعاقب القاعدة على الدفع نقدا، لا على حيازة السيولة النقدية. فالفصل 60 من المرسوم عدد 79 لسنة 2022 يحمّل خطية على الحريف المهني الذي يدفع نقدا 5000 دينار أو أكثر باعتبار الأداءات لشراء سلع أو خدمات أو أصول ثابتة. وتشرح المذكرة العامة عدد 10/2023 كيفية تطبيقه على الدفوعات المنجزة منذ 1 جانفي 2023.
أما مجلة الحقوق والإجراءات الجبائية (CDPF) فتستهدف المزوّد الذي يقبض نقدا 5000 دينار أو أكثر دون احتساب الأداءات، ولا يُدرج في التصريح بالمؤجر الهوية الكاملة للحريف والمبالغ.
تختلف العتبتان: يحتسب الدافع المبلغ باعتبار الأداءات، ويحتسبه القابض دون احتساب الأداءات. فالفاتورة التي تقل عن 5000 دينار دون احتساب الأداءات وتبلغ هذا المبلغ بعد إضافة الأداء على القيمة المضافة تكفي لتعريض الحريف للخطية.
كم تبلغ الخطية من جهة الدافع ومن جهة القابض؟
يتعرض الدافع لخطية تساوي 20% من المبلغ المدفوع نقدا، بحد أدنى قدره 2000 دينار؛ ويتعرض القابض لخطية تساوي 8% من المبالغ المقبوضة نقدا وغير المصرّح بها.
| العنصر | الدافع (الحريف المهني) | القابض (المزوّد) |
|---|---|---|
| العتبة | 5000 دينار أو أكثر باعتبار الأداءات | 5000 دينار أو أكثر دون احتساب الأداءات |
| الخطية | 20%، بحد أدنى 2000 دينار | 8% |
| الأساس القانوني | الفصل 60 من المرسوم عدد 79 لسنة 2022 | CDPF (المذكرة العامة عدد 10/2023) |
- المثال 1: تدفعون نقدا 6000 دينار باعتبار الأداءات. يعطي الاحتساب 6000 × 20% = 1200 دينار، وهو أقل من الحد الأدنى: فتبلغ الخطية 2000 دينار، أي ثلث قيمة الشراء.
- المثال 2: تدفعون نقدا 25000 دينار باعتبار الأداءات. الخطية: 25000 × 20% = 5000 دينار.
- المثال 3: تقبضون نقدا 12000 دينار دون احتساب الأداءات ولا تصرّحون بالحريف. الخطية: 12000 × 8% = 960 دينار.
يسري الحد الأدنى إلى غاية 10000 دينار، إذ إن 10000 × 20% = 2000 دينار. وفي دفع بقيمة 5000 دينار، تمثل الخطية 40% من قيمة الشراء.
هل تبقى الأعباء والأداء على القيمة المضافة قابلة للطرح بعد الدفع نقدا؟
نعم. منذ 2023، لم يعد القانون يستثني من الطرح الأعباء والاستهلاكات والأداء على القيمة المضافة المرتبطة بدفوعات نقدية: فقد حلّت الخطية بنسبة 20% محل هذا الإقصاء. وتستند المذكرة العامة عدد 10/2023 إلى الفصلين 14 و15 من مجلة الضريبة على دخل الأشخاص الطبيعيين والضريبة على الشركات، وإلى الفصل 10 من مجلة الأداء على القيمة المضافة، وإلى الفصل 60 من المرسوم عدد 79 لسنة 2022.
لا تزال أدلة عديدة على الإنترنت تؤكد أن الأداء على القيمة المضافة المدفوع نقدا فوق 5000 دينار، بل فوق 1000 دينار، غير قابل للطرح. وحتى صفحة التعريف بالجباية على موقع وزارة المالية تذكر هذا الإقصاء: وهي في هذه النقطة لم تعد محيّنة.
لكن الدفع نقدا لم يصبح محايدا من جديد: فالفاتورة تبقى قابلة للطرح، غير أن دفعها نقدا يكلّفكم خطية مستقلة.
تجزئة الدفع والتسبقات والسلفات: ما الحالات التي تعرّضكم للخطر؟
ينشأ الخطر حيثما تتداول الأموال نقدا دون مراقبة المبلغ الجملي المرصود لدى المزوّد نفسه:
- تسبقة نقدية عند الطلب، ثم دفع الباقي نقدا عند التسليم؛
- طلبية مجزأة إلى عدة فواتير أو عدة دفعات؛
- سلفة من الصندوق تُسلَّم إلى رئيس حضيرة، يدفع بها لاحقا لمزوّد يشترط الدفع نقدا؛
- حريف يدفع لكم نقدا دون أن تسجّلوا هويته الكاملة.
نقطة يجب التثبت منها: لا توضّح مصادرنا كيف تقدّر الإدارة شراءً بقيمة 5000 دينار أو أكثر يُدفع على عدة أقساط، ولا كيف تقدّر تسبقة يليها دفع الباقي. لذلك لا نؤكد أن التجزئة تُعفي من الخطية، ولا العكس. وفي انتظار رأي خبيركم المحاسب، استنادا إلى المذكرة العامة عدد 10/2023، احتسبوا العتبة على أساس المبلغ الجملي للطلبية.
ما الإجراء الداخلي الذي تضعونه بداية من الاثنين القادم؟
قاعدة مكتوبة ومراقبة قبل كل عملية صرف تكفيان لإزالة معظم الخطر.
- اكتبوا القاعدة. لا دفع نقدا لأي مبلغ يساوي 5000 دينار أو أكثر باعتبار الأداءات: تحويل بنكي أو كمبيالة. وعمّموها على المكلفين بالمشتريات وأمناء الصندوق.
- ضعوا مسار مصادقة. يمرّ كل خلاص لمزوّد بمصادقة تمنع الدفع نقدا انطلاقا من العتبة. وتحققوا في الآن نفسه من نسبة الخصم من المورد المنطبقة على المزوّد.
- تابعوا المبلغ الجملي. اجمعوا الدفوعات النقدية حسب المزوّد وحسب الطلبية، لا حسب كل عملية خروج من الصندوق فحسب.
- وثّقوا مقبوضاتكم. عند كل قبض نقدي بقيمة 5000 دينار أو أكثر دون احتساب الأداءات، سجّلوا فورا الهوية الكاملة للحريف والمبلغ، استعدادا للتصريح بالمؤجر.
- قوموا بالمطابقة كل شهر. قارنوا دفتر الصندوق والفواتير والكشوف البنكية، واعرضوا الفوارق على خبيركم المحاسب.
بماذا تعوّضون الدفع نقدا: التحويل البنكي أم الصك أم الكمبيالة؟
عوّضوا الدفع نقدا بوسيلة دفع بنكية، وفي المقام الأول التحويل البنكي أو الكمبيالة.
- التحويل البنكي يترك أثرا بنكيا مؤرخا، تطابقونه مع الفاتورة.
- الصك يخضع للقانون عدد 41 لسنة 2024، الساري منذ 2 فيفري 2025: لا تتجاوز قيمة كل صك 30000 دينار، ويتحقق المستفيد من الرصيد ثم يحجز المبلغ على منصة TuniChèque.
- الكمبيالة تتيح تأجيل الدفع، لكن راقبوا تاريخ الاستحقاق: فقد سجّل البنك المركزي التونسي (BCT) نسبة رفض بلغت 9,5% من الكمبيالات خلال السداسي الأول من 2026.
كيف ترافقكم AISYSNEXT
تنطلق AISYSNEXT من تدفقاتكم النقدية الفعلية، لا من برمجية. ويعمل فريقنا إلى جانب خبيركم المحاسب، دون أن يحلّ محله.
- ندقق مسارات القبض والصرف لديكم: الصناديق، والسلفات، والشراءات المباشرة عند الشبّاك، والحضائر.
- نضبط إعدادات AROVA ERP (المشتريات والمزوّدون، والفوترة والمحاسبة) ونطوّر، بناءً على عرض سعر، أدوات المراقبة المفيدة، مثل منع الدفع نقدا انطلاقا من العتبة.
- ننقل بطاقات حرفائكم ومزوّديكم في إطار مشروع إدماج نظامي تخطيط موارد المؤسسة (ERP) وإدارة علاقات الحرفاء (CRM).
- نكوّن المكلفين بالمشتريات وأمناء الصندوق والمحاسبين لديكم، ثم نؤمّن الدعم من تونس.
صِفوا لنا تنظيمكم في طلب عرض سعر مجاني أو اتصلوا بفريقنا.
أسئلة متكررة
هل يمكن الاحتفاظ بأكثر من 5000 دينار نقدا داخل المؤسسة؟
نعم، حسب Business News وManagers: ألغى المرسوم عدد 3 لسنة 2024 المؤرخ في 14 أكتوبر 2024 الفصل 16 من قانون المالية التكميلي لسنة 2014. ولم يعد القانون يعاقب على مجرد حيازة الأموال نقدا، مهما كان مبلغها.
من يدفع الخطية: الحريف أم المزوّد؟
كل طرف يتحمّل خطيته. يتحمّل الحريف المهني الخطية بنسبة 20% لأنه دفع نقدا. ويتحمّل المزوّد الخطية بنسبة 8% إذا لم يصرّح بالهوية الكاملة للحريف وبالمبالغ.
هل يكفي الدفع على عدة أقساط لتفادي الخطية؟
لا يمكننا تأكيد ذلك: فمصادرنا لا تحسم مسألة التجزئة ولا مسألة التسبقات. ومن باب الحذر، احتسبوا على أساس المبلغ الجملي للعملية واستشيروا خبيركم المحاسب.
المصادر
- المذكرة العامة عدد 10/2023 (jibaya.tn) — الخطايا على الدفع نقدا، والطرح
- وزارة المالية — لمحة عامة عن الجباية
- Business News — المعاملات النقدية، 4 فيفري 2026
- Managers — حيازة الأموال نقدا، 26 ديسمبر 2025
- Managers — حصة النقد من الكتلة النقدية، 23 سبتمبر 2026
- Kapitalis — قانون الصكوك ومنصة TuniChèque، 3 فيفري 2025
- Business News — الدفوعات خلال السداسي الأول من 2026، 15 أوت 2026
المقال محيّن إلى غاية 9 أكتوبر 2026. وهو للإعلام ولا يعوّض رأي خبيركم المحاسب أو مستشاركم القانوني.