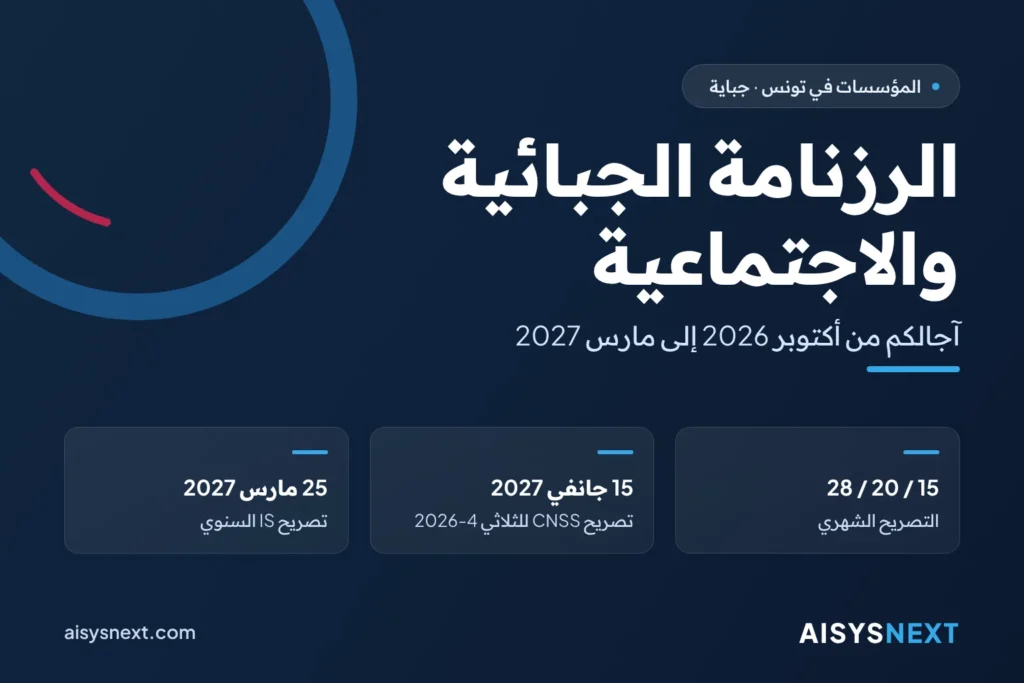
الجواب المختصر: من 21 أكتوبر 2026 إلى نهاية مارس 2027، تودع مؤسستكم كل شهر تصريحها الجبائي يوم 15 أو 20 أو 28 حسب وضعيتها، ثم تُعدّ شهادات الخصم من المورد على منصة TEJ قبل نهاية الشهر. ويضاف إلى ذلك القسط الاحتياطي لشهر ديسمبر، والتصريح لدى الصندوق الوطني للضمان الاجتماعي (CNSS) يوم 15 جانفي 2027، والتصريح السنوي بالضريبة على الشركات (IS) يوم 25 مارس 2027.
يراقب محاسبكم يوم 20 من الشهر، ويتابع مسؤول الأجور يوم 15 جانفي، ولا أحد يسجّل نهاية الشهر موعدا لشهادات TEJ. تتوزع الآجال على رزنامات منفصلة؛ وسهو واحد يكلّفكم خطية.
الخلاصة في نقاط
- التصريح الشهري: يوم 15 (الأشخاص الطبيعيون)، أو يوم 20 (الشركات المنخرطة في منظومة التصريح عن بعد)، أو يوم 28 (الشركات الأخرى).
- شهادات TEJ: في أجل أقصاه نهاية الشهر الموالي للدفع.
- 28 ديسمبر 2026: القسط الاحتياطي الثالث للشركات (30%)؛ ويبقى التاريخ للتأكيد بالنسبة إلى الشركات المنخرطة في التصريح عن بعد.
- 15 جانفي 2027: التصريح لدى CNSS ودفع الاشتراكات بعنوان الثلاثي الرابع من سنة 2026.
- 25 مارس 2027: التصريح السنوي بالضريبة على الشركات (IS) بعنوان السنة المحاسبية 2026.
- التأخير الجبائي: 1,25% عن كل شهر، تضاف إليها خطية قارة بنسبة 3% أو 5%.
ما هي الآجال الجبائية والاجتماعية من 21 أكتوبر 2026 إلى مارس 2027؟
من 28 أكتوبر 2026 إلى 25 مارس 2027، يجمع الجدول التالي هذه الآجال حسب ترتيبها الزمني. تأتي تواريخ أكتوبر من رزنامة الإدارة العامة للأداءات (DGI)؛ أما التواريخ الموالية فتستند إلى القواعد القانونية وتبقى للتأكيد كل شهر.
| التاريخ | الأجل | المعنيون |
|---|---|---|
| 28 أكتوبر 2026 | التصريح الشهري لشهر سبتمبر | الشركات غير الخاضعة لواجب التصريح عن بعد |
| 31 أكتوبر 2026 | شهادات TEJ لمدفوعات شهر سبتمبر؛ نهاية الفترة القانونية للعطل السنوية (مجلة الشغل، الفصل 117) | الجهات الدافعة؛ المؤجرون |
| 15 و20 و28 نوفمبر 2026 | التصريح الشهري لشهر أكتوبر | حسب الوضعية (الجدول الثاني) |
| 30 نوفمبر 2026 | شهادات TEJ لمدفوعات شهر أكتوبر | الجهات الدافعة |
| 5 ديسمبر 2026 (يوم سبت) | التصريح السنوي بالضريبة على الدخل (IRPP) للأجراء والمتقاعدين (مداخيل 2025)؛ التأجيل يبقى للتثبت | الأشخاص الطبيعيون |
| 15 و20 و28 ديسمبر 2026 | التصريح الشهري لشهر نوفمبر | حسب الوضعية |
| 25 ديسمبر 2026 | القسط الاحتياطي الثالث | الأشخاص الطبيعيون الخاضعون للنظام الحقيقي |
| 28 ديسمبر 2026 | القسط الاحتياطي الثالث (30%) | الشركات؛ التاريخ يبقى للتأكيد في حالة التصريح عن بعد |
| 31 ديسمبر 2026 | ختم السنة المحاسبية؛ شهادات TEJ لمدفوعات شهر نوفمبر؛ نهاية العمل بالمساهمة الاجتماعية التضامنية (CSS) بنسبة 0,5% على الأجور، ما لم يقع التمديد فيها | الشركات؛ الجهات الدافعة؛ المؤجرون |
| 1 جانفي 2027 | الأجر الأدنى المضمون (SMIG) المعلن عنه: 582,400 دينار (نظام 48 ساعة) و493,304 دينار (نظام 40 ساعة)، وزيادة بنسبة 5% في الاتفاقيات القطاعية: مبالغ يجب التثبت منها في الرائد الرسمي للجمهورية التونسية (JORT)؛ الدخول المرتقب لقانون المالية لسنة 2027 حيز التنفيذ | المؤجرون |
| 15 جانفي 2027 | التصريح الثلاثي لدى CNSS والدفع بعنوان الثلاثي الرابع من سنة 2026؛ التصريح الثلاثي للخاضعين للنظام التقديري | المؤجرون؛ الخاضعون للنظام التقديري |
| 15 و20 و28 جانفي 2027 | التصريح الشهري لشهر ديسمبر | حسب الوضعية |
| 15 و20 و28 فيفري 2027 | التصريح الشهري لشهر جانفي | حسب الوضعية |
| 25 فيفري 2027 | التصريح السنوي بالضريبة على الدخل بعنوان مداخيل رؤوس الأموال المنقولة والمداخيل العقارية | الأشخاص الطبيعيون |
| 15 و20 و28 مارس 2027 | التصريح الشهري لشهر فيفري | حسب الوضعية |
| 25 مارس 2027 | التصريح السنوي بالضريبة على الشركات بعنوان السنة المحاسبية 2026 (تصريح وقتي بالنسبة إلى الشركات التي لها مراقب حسابات) والمساهمة الاجتماعية التضامنية | الشركات |
يوافق 31 أكتوبر 2026 يوم سبت: أعدّوا شهاداتكم منذ يوم 30. وبالنسبة إلى القسط الاحتياطي لشهر ديسمبر الخاص بالشركات المنخرطة في التصريح عن بعد، لا يحسم أي مصدر بين يوم 20 ويوم 28: اعتمدوا التاريخ الأبكر.
15 أو 20 أو 28: في أي تاريخ تودعون تصريحكم الشهري؟
يتوقف التاريخ على وضعيتكم: الأيام الخمسة عشر الأولى من الشهر بالنسبة إلى الأشخاص الطبيعيين، والأيام العشرون الأولى بالنسبة إلى الشركات المنخرطة في منظومة التصريح والدفع عن بعد (منذ 1 جانفي 2024، بموجب قانون المالية لسنة 2024)، والأيام الثمانية والعشرون الأولى بالنسبة إلى الشركات الأخرى.
يجمع التصريح مبالغ الخصم من المورد، والأداء على القيمة المضافة (TVA)، والمعلوم على المؤسسات ذات الصبغة الصناعية أو التجارية أو المهنية (TCL)، والمساهمة في صندوق النهوض بالمسكن لفائدة الأجراء (FOPROLOS)، والأداء على التكوين المهني؛ وتصرّحون وتدفعون في الوقت نفسه. ويصبح التصريح عن بعد إجباريا في النظام الحقيقي ابتداء من رقم معاملات سنوي خام قدره 100 ألف دينار (القرار المؤرخ في 22 ماي 2020): عند بلوغ هذه العتبة، تودع شركتكم تصريحها يوم 20.
| شهر الإيداع | الأشخاص الطبيعيون | الشركات المنخرطة في التصريح عن بعد | الشركات الأخرى |
|---|---|---|---|
| نوفمبر 2026 | 15 (أحد): تأجيل محتمل إلى يوم 16 | 20 | 28 (سبت): تأجيل محتمل إلى يوم 30 |
| ديسمبر 2026 | 15 | 20 (أحد): تأجيل محتمل إلى يوم 21 | 28 |
| جانفي 2027 | 15 | 20 | 28 |
| فيفري 2027 | 15 | 20 (سبت): تأجيل محتمل إلى يوم 22 | 28 (أحد): تأجيل محتمل إلى 1 مارس |
| مارس 2027 | 15 | 20 (سبت، يوم عطلة رسمية): تأجيل محتمل إلى يوم 22 | 28 (أحد): تأجيل محتمل إلى يوم 29 |
ماذا يحدث للأجل إذا وافق عطلة نهاية الأسبوع أو يوم عطلة رسمية؟
ينتقل الأجل عادة إلى يوم العمل الموالي، لكن البلاغ الشهري للإدارة العامة للأداءات وحده يؤكد ذلك. ففي أكتوبر 2026، اعتمدت الإدارة يوم 16 بالنسبة إلى الأشخاص الطبيعيين، لأن يوم 15 يوم عطلة رسمية.
يشير الجدول الثاني إلى سبعة تواريخ معنية من الآن إلى مارس 2027: ويبقى كل تأجيل محتملا لا مؤكدا. ويوضّح موقع Diwan، وهو مصدر غير رسمي، أن الإيداع في اليوم الموالي لا تترتب عنه أي خطية.
خططوا للإيداع في آخر يوم عمل قبل التاريخ القانوني، وأتمّوا التصفية قبل الساعة 17:00: فحسب دليل التصريح عن بعد على موقع jibaya.tn، يتوقف الخادم عن العمل بين الساعة 17:00 والساعة 19:00، وتترتب خطايا على كل تصفية تتم بعد الساعة 17:00 يوم حلول الأجل.
أي سهو يكلّفكم خطية؟
يكلّف التأخير الذي تسوّونه تلقائيا 1,25% من مبلغ الأداء عن كل شهر أو جزء من الشهر، تضاف إليها خطية قارة بنسبة 3% إذا لم يتجاوز التأخير 60 يوما، و5% فيما زاد على ذلك (الفصل 81 من مجلة الحقوق والإجراءات الجبائية (CDPF)، كما نقّحه الفصل 59 من المرسوم عدد 79 لسنة 2022).
مثال: تودعون تصريحا بأداء قدره 8000 دينار مع تأخير مدته 20 يوما. خطية التأخير: 8000 × 1,25% = 100 دينار. الخطية القارة: 8000 × 3% = 240 دينار. الكلفة الجملية: 340 دينار.
أربعة أخطاء متكررة:
- الخلط بين التواريخ: الشركة المنخرطة في التصريح عن بعد تودع تصريحها يوم 20، لا يوم 28؛
- نسيان شهادات TEJ في نهاية الشهر؛
- إغفال القسط الاحتياطي لشهر ديسمبر في مخطط الخزينة؛
- إيداع التصريح لدى CNSS متأخرا (1% عن كل شهر حسب الفصل 105 من القانون عدد 30 لسنة 1960؛ اطلبوا من CNSS تأكيد طريقة الاحتساب) أو دون المستحقات الرجعية للأجور المدفوعة خلال الثلاثي الرابع.
أي طريقة تعتمدون حتى لا يفوتكم أي أجل؟
تكفي رزنامة واحدة، ومسؤول عن كل أجل، ومراقبة في نهاية كل شهر.
- حددوا عمودكم. شخص طبيعي، أو شركة منخرطة في التصريح عن بعد، أو شركة أخرى.
- اعتمدوا رزنامة واحدة. انقلوا إليها الجدولين، وعيّنوا مسؤولا عن كل أجل، وبرمجوا تنبيهات قبل 10 أيام وقبل 3 أيام من الأجل.
- أقفلوا الحسابات مبكرا. اختموا دفاتر اليومية الخاصة بالشهر قبل يوم 10.
- اطلعوا على بلاغ الإدارة العامة للأداءات. في بداية كل شهر، صحّحوا التواريخ المؤجلة.
- راقبوا TEJ في نهاية الشهر. تحققوا من المعادلة «مدفوعات الشهر السابق = الشهادات الصادرة»؛ ويشرح دليلنا حول تطبيق TEJ الإجراءات المتبعة.
- استعدوا لشهر ديسمبر. وفّروا السيولة اللازمة للقسط الاحتياطي، ولاشتراكات CNSS في جانفي، وللضريبة على الشركات في مارس؛ وحيّنوا إعدادات الأجور (CSS، SMIG) قبل خلاص أجور جانفي.
كيف ترافقكم AISYSNEXT
تنطلق AISYSNEXT من تنظيمكم، لا من برمجية، وتعمل إلى جانب خبيركم المحاسب دون أن تعوّضه.
- نُجري تدقيقا لإقفالكم الشهري: من يُعدّ ماذا، وفي أي تاريخ.
- نضبط إعدادات AROVA ERP (الفوترة والمحاسبة، والمشتريات، والموارد البشرية، ولوحات القيادة) لتجميع بيانات تصاريحكم في قاعدة واحدة.
- نطوّر، بناء على عرض سعر، تعديلات حسب الطلب، مثل رزنامة آجال مزوّدة بتنبيهات.
- نكوّن فرقكم ونؤمّن الدعم انطلاقا من تونس العاصمة.
صِفوا لنا تنظيمكم في طلب عرض سعر مجاني أو اتصلوا بفريقنا.
أسئلة متكررة
متى تودعون التصريح لدى CNSS بعنوان الثلاثي الرابع من سنة 2026؟
يوم 15 جانفي 2027، مع دفع الاشتراكات. ويفصّل مقالنا حول التصريح الثلاثي لدى CNSS الأخطاء التي يجب تجنبها.
هل يمكن أن يغيّر قانون المالية لسنة 2027 هذه الرزنامة؟
نعم. إلى غاية 9 أكتوبر 2026، لم يُنشر أي نص من مشروع القانون، والمصادقة المنتظرة في ديسمبر ليس لها تاريخ مؤكد. تابعوا المساهمة الاجتماعية التضامنية على الأجور، التي تعود إلى 1% في 1 جانفي 2027 ما لم يقع التمديد فيها، وأي مرحلة جديدة محتملة للفوترة الإلكترونية للخدمات، لا يحدد أي نص تاريخها إلى حد الآن.
ما هي الآجال التي تأتي مباشرة بعد مارس 2027؟
بالنسبة إلى الشركة، ثلاثة تواريخ مهمة: 30 أفريل 2027 (التصريح بالمؤجر، عبر TEJ)، و25 جوان 2027 (التصريح النهائي بالضريبة على الشركات بالنسبة إلى الشركات التي لها مراقب حسابات)، و31 جويلية 2027 (إيداع القوائم المالية لدى السجل الوطني للمؤسسات (RNE)).
المصادر
- JIBAYA (بوابة الإدارة العامة للأداءات) — منصة TEJ، أجل الشهادات
- JIBAYA — أجل يوم 20 في التصريح عن بعد
- JIBAYA — دليل التصريح عن بعد
- L’Écho Tunisien — الرزنامة الجبائية للإدارة العامة للأداءات، أكتوبر 2026
- Diwan — الرزنامة الجبائية
- PwC — التصاريح والأقساط الاحتياطية في تونس
- La Tribune — خطايا التأخير
المقال محيّن إلى غاية 9 أكتوبر 2026. وهو للإعلام ولا يعوّض رأي خبيركم المحاسب أو مستشاركم القانوني.