Réponse courte : Vous déposez la déclaration trimestrielle des salaires à la CNSS et vous payez les cotisations au plus tard à la fin de la première quinzaine qui suit le trimestre : 15 janvier, 15 avril, 15 juillet et 15 octobre. Chaque mois de retard, même entamé, coûte 1 % des cotisations impayées, et 0,5 % de plus si vous n’avez pas déclaré les salaires.
Chaque trimestre, le même scénario : la paie se clôture tard, le comptable ouvre la plateforme le 14 au soir, le certificat électronique a expiré, et la déclaration part le 17. Octobre 2026 ajoute une difficulté : l’échéance du 3e trimestre, le 15 octobre, tombait un jour férié.
L’essentiel en bref
- Échéances : 15 janvier, 15 avril, 15 juillet et 15 octobre (article 105 de la loi n° 60-30) ; le paiement accompagne la déclaration.
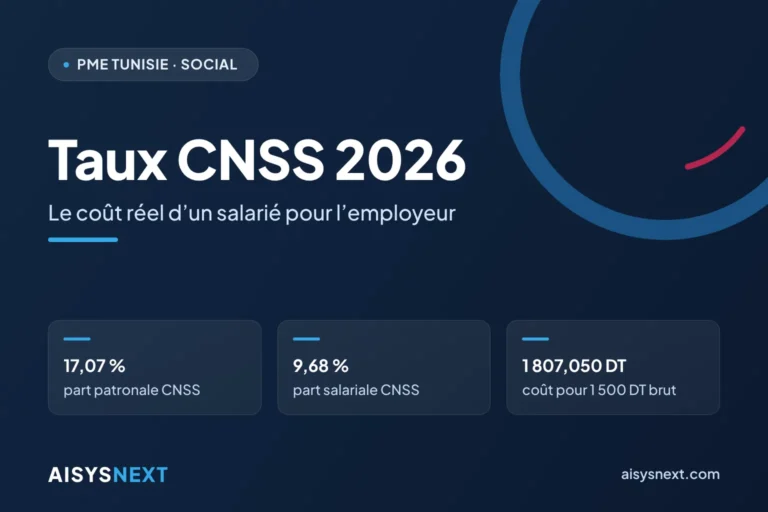
- Taux : 17,07 % pour l’employeur et 9,68 % pour le salarié, soit 26,75 %, depuis le 1er janvier 2025.
- Pénalités : 1 % par mois ou fraction de mois sur les cotisations impayées, plus 0,5 % si vous n’avez pas déclaré les salaires à l’échéance.
- 15 octobre 2026 : jour férié ; au 9 octobre 2026, nous n’avons consulté aucun avis de la CNSS sur un report.
- Prochaine échéance : 15 janvier 2027, pour le 4e trimestre 2026.
Quelle est la date limite de la déclaration trimestrielle CNSS ?
La date limite tombe à la fin de la première quinzaine qui suit le trimestre. L’article 105 de la loi n° 60-30 du 14 décembre 1960, modifié par la loi n° 2007-51 du 23 juillet 2007, impose à l’employeur de transmettre sa déclaration de salaires dans ce délai et d’y joindre le paiement des cotisations.
| Trimestre | Salaires déclarés | Échéance habituelle |
|---|---|---|
| 1er trimestre | Janvier à mars | 15 avril |
| 2e trimestre | Avril à juin | 15 juillet |
| 3e trimestre | Juillet à septembre | 15 octobre |
| 4e trimestre | Octobre à décembre | 15 janvier |
La déclaration est nominative : elle liste chaque salarié du trimestre. Notre article sur les taux CNSS 2026 et le coût complet d’un salarié détaille le calcul des cotisations.
Le 15 octobre 2026 était férié : que faire si vous n’avez pas encore déposé ?
Déposez et payez sans attendre la confirmation d’un report. Le 15 octobre 2026, fête de l’Évacuation, est un jour férié. La Direction générale des impôts (DGI) décale ses propres échéances au jour ouvrable suivant : en octobre 2025, elle a retenu le 16 au lieu du 15. Pour la CNSS, nous n’avons consulté aucun avis 2026 : le report au 16 octobre reste une déduction, pas une règle confirmée. Si la CNSS a maintenu le 15, un dépôt et un paiement le 16 comptent pour un mois de retard entamé : 1 % des cotisations, plus 0,5 % pour la déclaration tardive.
Conservez la preuve du dépôt et du paiement, puis demandez à votre bureau régional la date que la CNSS a retenue.
Comment télédéclarer les salaires et payer les cotisations en ligne ?
Vous passez par le service « télédéclaration des salaires et télépaiement des cotisations », accessible depuis cnss.tn et la plateforme services.cnss.tn/dspc. Les étapes suivent le guide d’une experte-comptable, publié par Managers en septembre 2025.
- Adhérez avec un certificat électronique TunTrust ; celui de votre télédéclaration fiscale reste valable. Vous créez un utilisateur, ajoutez la société, choisissez les profils « télédéclaration » et « télépaiement », puis attendez la validation (jusqu’à 24 heures).
- Saisissez la déclaration dans le formulaire en ligne, ou importez un fichier texte conforme.
- Signez électroniquement la déclaration, puis l’état récapitulatif : cette étape conditionne le paiement.
- Payez par prélèvement bancaire électronique, sur trois comptes au plus, ou au bureau régional par virement ou par chèque.
Deux réserves. Aucune source consultée ne publie le cahier des charges du fichier d’import : demandez-le à la CNSS avant de bâtir un export. Et rien ne nous permet d’affirmer que la télédéclaration s’impose à toutes les entreprises.
Combien coûte un retard de déclaration ou de paiement à la CNSS ?
Un retard coûte 1 % des cotisations par mois, et 1,5 % si la déclaration manque aussi. L’article 105 de la loi n° 60-30 prévoit deux pénalités :
- 1 % par mois de retard ou fraction de mois sur les cotisations non payées à l’échéance ;
- 0,5 % de plus, calculé sur les cotisations exigibles par mois de retard ou fraction de mois, lorsque l’employeur n’a pas déclaré les salaires à l’échéance.
Exemple : votre masse salariale brute du trimestre atteint 60 000 DT. Les cotisations s’élèvent à 60 000 × 26,75 % = 16 050 DT. Vous déclarez à temps mais vous payez avec dix jours de retard : la fraction de mois compte pour un mois, soit 16 050 × 1 % = 160,500 DT. Vous n’avez ni déclaré ni payé : 16 050 × 1,5 % = 240,750 DT par mois entamé, donc 722,250 DT au bout de trois mois.
La CNSS adresse ensuite une mise en demeure par lettre recommandée. Sans régularisation dans les 15 jours, elle procède à la taxation d’office et recouvre sa créance par un état de liquidation exécutoire (articles 104 et 105).
Quelles erreurs faussent la déclaration ou retardent le dépôt ?
Les erreurs viennent moins du calcul que de l’organisation. Cinq reviennent souvent :
- Le dépôt le dernier jour. La plateforme sature en fin de délai : la CNSS a prolongé au 17 janvier 2025 le dépôt à distance du 4e trimestre 2024, face à l’afflux de télédéclarations.
- Le certificat TunTrust expiré. Sans lui, vous ne signez ni la déclaration ni l’état récapitulatif.
- Les taux périmés. Des fichiers Excel appliquent encore 9,18 % au salarié au lieu de 9,68 %.
- Les salariés oubliés ou mal identifiés. CDD, saisonniers, numéro d’immatriculation ou de CIN erroné : une déclaration nominative ne tolère pas une fiche incomplète.
- Les écarts entre la paie et la déclaration. Primes, avantages en nature et rappels changent de traitement d’une saisie à l’autre. Les rappels versés au 4e trimestre entrent dans la déclaration du 15 janvier 2027.
Quelle routine adopter pour déposer à temps chaque trimestre ?
Visez un dépôt avant le 10 du mois, pas le 15, en cinq gestes :
- Dès l’embauche : complétez la fiche du salarié (identité, CIN, numéro d’immatriculation) et déclarez-le sans attendre.
- Chaque mois : clôturez la paie à partir d’une source unique de données, avec une table de taux datée. Si vos bulletins sortent d’un tableur, voyez comment passer d’Excel à un ERP.
- À J-10 : vérifiez le certificat TunTrust, puis rapprochez le brut de la paie et l’assiette CNSS, l’effectif payé et la liste nominative.
- Avant le 10 : déposez, signez et payez ; archivez la déclaration, l’état récapitulatif et la preuve de paiement.
- À J-3 : une alerte sert de filet de sécurité.
Prévoyez aussi la trésorerie des charges sociales. Si une dette existe déjà, demandez un échéancier à votre bureau régional.
Comment AISYSNEXT vous accompagne
AISYSNEXT part de votre processus de paie réel et travaille aux côtés de votre expert-comptable, sans le remplacer.
- Nous auditons votre circuit, de l’embauche au dépôt : saisies, tableurs, contrôles, calendrier.
- Nous paramétrons AROVA ERP pour réunir dossiers du personnel, congés, présences et éléments de paie dans une source unique, avec un tableau de bord de vos échéances.
- Nous étudions avec vous le raccordement de votre gestion à la télédéclaration CNSS et développons sur devis l’export adapté, une fois le format obtenu auprès de la CNSS.
- Nous reprenons vos données, formons votre équipe et assurons le support depuis Tunis.
Décrivez votre organisation dans une demande de devis gratuit ou contactez notre équipe.
Questions fréquentes
Faut-il déclarer les salaires même si l’entreprise ne peut pas payer à l’échéance ?
Oui : l’obligation de déclarer demeure, et vous évitez la pénalité supplémentaire de 0,5 % par mois. Une déclaration sans paiement expose toutefois à une mise en demeure : demandez un échéancier à votre bureau régional.
La CNSS peut-elle annuler les pénalités de retard ?
Dans un cadre étroit seulement. L’article 107 de la loi n° 60-30 réserve la remise des pénalités à un motif d’intérêt général, selon la procédure du décret n° 96-342 du 6 mars 1996. La dernière amnistie sociale connue a pris fin le 4 avril 2025, et nous n’avons trouvé trace d’aucune nouvelle amnistie en 2026.
Un salarié peut-il vérifier ce que l’employeur a déclaré ?
Oui. Depuis fin août 2026, l’application mobile nationale « Khadamet » donne aux citoyens l’accès à leurs informations de carrière et à leurs déclarations CNSS. Un trimestre oublié se voit donc aussi côté salarié.
Sources
- CNAM — déclaration nominative et trimestrielle des travailleurs
- Jurisite Tunisie — loi n° 60-30, articles 104 à 107
- PwC Tax Summaries — taux des cotisations sociales
- Diwan — calendrier des échéances
- La Presse — prolongation du délai de dépôt CNSS, 16 janvier 2025
- Managers — guide de la télédéclaration CNSS, 10 septembre 2025
- allAfrica / La Presse — fin de l’amnistie sociale, 4 avril 2025
- Entreprises Magazine — application Khadamet, 1er septembre 2026
Article à jour au 9 octobre 2026. Il informe et ne remplace pas l’avis de votre expert-comptable ou de votre conseil juridique.